¿Que tiene que ver la deuda con el hambre?

Crisis de la deuda

24/10/2016 | Iolanda Fresnillo
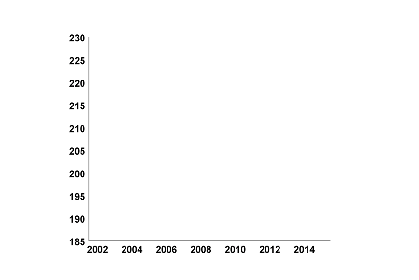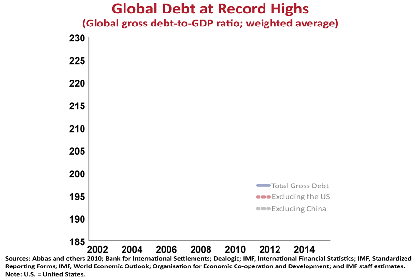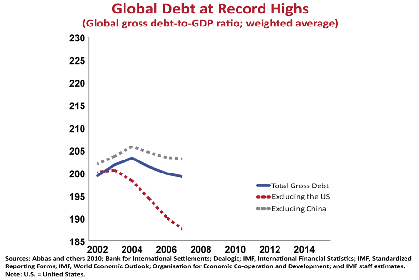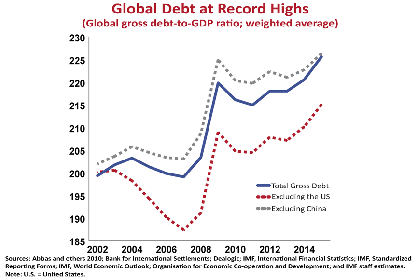
Hace unos días el Fondo Monetario Internacional (FMI) alertó del aumento de la deuda global en los últimos años. 152 billones de dólares. El 225 % del PIB mundial. Una enorme bomba de relojería que afecta no sólo países de la periferia europea o emergentes, sino también a buena parte de los países más empobrecidos del planeta.
Desde la crisis de 2008, una parte de los capitales que huyeron de Europa buscaron rentabilidad en los países emergentes, pero también en los Estados con rentas más bajas que estaban creciendo a buen ritmo. Mozambique, Etiopia, Ghana o Senegal, entre otros, atrajeron al crédito internacional, público y privado.

La ayuda ofrecida en forma de crédito, la emergencia de nuevos acreedores como China o créditos de la banca internacional huyendo de los bajos intereses en Europa, encontraron clientes en África, América Latina y Asia. El nivel de crédito a los países del sur se ha multiplicado desde 2008. Algunos de estos países, que habían recibido cancelaciones de deuda, ahora vuelven al punto de partida: están en situación de sobreendeudamiento. Pareciera que nadie ha aprendido la lección.
Las crisis de la deuda, los ajustes y el hambre
En los años 80 estalló una crisis de la deuda que dejó empobrecimiento y desigualdades en América Latina, África y Asia. Entonces la situación se afrontó desde los organismos internacionales de la misma forma que han afrontado la actual crisis en la periferia europea: con austeridad y más deuda. El resultado fue la llamada "década perdida", años de ajustes que hicieron retroceder buena parte de los indicadores en el ámbito social en los países del Sur.
La década de los 90 supuso seguir con las políticas neoliberales que habían constituido la receta contra la crisis de la deuda. El Consenso de Washington se generalizó y el neoliberalismo se convirtió en dogma. Cada nuevo crédito del FMI, cada proyecto del Banco Mundial, incluso las reestructuraciones y cancelaciones de deuda que han recibido algunos de los países más empobrecidos, han estado condicionados, hasta hoy, a la aplicación de más ajustes, de más privatizaciones, eliminación de subsidios, desregulación de mercados laborales, liberalización de mercados financieros, reducción de aranceles, eliminación de barreras al libre comercio… En definitiva, políticas que tras décadas de aplicación y han ido dejando a los países indefensos ante uno de los mayores problemas que pueden afrontar: el hambre.
En Zambia, en 1991, los créditos del FMI para refinanciar la deuda llegaron condicionados a la eliminación de los subsidios sobre los alimentos y fertilizantes, o los créditos públicos agrícolas. Años más tarde una evaluación del propio Banco Mundial reconoció que retirar los subsidios a los fertilizantes llevó a un estancamiento económico del sector agrícola, con lo que ello supone de impacto a la seguridad alimentaria de las familias campesinas.
Un caso paradigmático es el de Haití. En los años 70, el país más empobrecido del hemisferio occidental tenía un 98 % de autosuficiencia de cereales. En 2009 importaba el 82% de los cereales que consumía. En 1995 el FMI forzó al retornado presidente Aristide a reducir los aranceles sobre el comercio del arroz de un 35 % a un 3 %. Entonces el crédito del FMI fue una condición que el gobierno de Estados Unidos impuso a Aristide para poder volver al país después del golpe de Estado de 1991.
La medida supuso un incremento de un 150 % de la importación de arroz entre 1994 y 2003. La mayor parte de ese arroz proveniente de Estados Unidos, subvencionado por su gobierno y vendido en Haití a precio inferior del precio de producción del arroz haitiano. Aún hoy es más fácil y más barato comprar arroz estadounidense en los mercados haitianos que el producido en el país. En las zonas de producción de arroz en Haití se concentran los mayores porcentajes de malnutrición del país.
La medida supuso el empobrecimiento de miles de familias campesinas, que abandonaron el campo para vivir en los arrabales de las ciudades. Los mismos arrabales que en 2010 fueron derrumbados por el terremoto y hace unos días arrasados por el huracán Matthew.
Captura de pantalla de la web www.jubileedebt.org.uk en la que se muestra la deuda mundial por países
Mali recibió en 2006 una importante cancelación de deuda por parte de sus acreedores bilaterales y multilaterales. Más de 1 600 millones de deuda cancelada. El acuerdo estuvo condicionado a la adopción de medidas de ajuste (o de "modernización y crecimiento económico", como eufemísticamente las llaman a menudo en Washington).
Entre ellas se obligó a acabar con el precio subsidiado del algodón, del que vivían unos 3,5 millones de personas en el país. El algodón no subsidiado maliense tuvo que competir en los mercados internacionales con el algodón subsidiado y producido en Estados Unidos o la Unión Europea. En pocos años la deuda ha vuelto a crecer, y los campesinos de Mali han seguido empobrecidos y sin posibilidad de competir con los gigantes del Norte.
Malawi, también en una operación de "alivio de la deuda" siguió las indicaciones del FMI y acabó privatizando el sistema público de comercialización agrícola (que permitía mantener stocks de grano para hacer frente a períodos de sequía u otros imprevistos), eliminando también los subsidios a los fertilizantes.
Entre 2001 y 2005, cuando el país tuvo que afrontar situaciones de crisis alimentaria, no disponía de herramientas para hacerlo. De hecho, en 2002 el ministro de Agricultura de Malawi, Aleke Banda, declaró que el FMI estimuló al gobierno a vender al menos parte de la reserva de alimentos en el año 2000 para reducir la deuda.
El FMI negó la mayor, argumentando que en realidad tan sólo aprobó una recomendación de la Comisión Europea para que Malawi redujera su excedente de granos. Nada de presiones, argumentó el FMI. Pero claro, ¿quien es el ministro de agricultura africano que, teniendo una cancelación de deuda pendiente por parte del FMI, no hace caso a las "recomendaciones" de la Comisión Europea y el propio FMI? Al completar el proceso de cancelación de deuda bajo la tutela del FMI, en 2006, Malawi reintrodujo los subsidios agrícolas, permitiendo así incrementar la producción de maíz.
La lista de ejemplos sigue. En los años 90, el Banco Mundial, con sus economistas formados en las mejores universidades, recomendó a países como Vietnam, Uganda, Etiopía o Kenia a incrementar la producción de café a la exportación. El aumento de la oferta hizo colapsar el precio del café en los mercados internacionales. Economía básica. Ley de la oferta y la demanda. Los productores se quedaron sin recursos para comprar comida, una comida que antes producían en lugar de café.
Desposesión de soberanía alimentaria
Pueden parecer casos aislados, pero no lo son. Desde la década de los 80, la deuda se ha utilizado como palanca para introducir medidas neoliberales, como la reducción del papel del Estado y la cesión de la soberanía a los mercados, incluida la soberanía alimentaria.
El mantra de focalizar los esfuerzos en una agricultura moderna para la exportación ha dejado a la mayoría de campesinas del mundo sin capacidad para producir sus propios alimentos. Ha abierto las puertas al acaparamiento de tierras por parte de inversores extranjeros y ha dejado a millones de personas sin acceso a la tierra. El propio Banco Mundial reconoció en un informe en 2005 que esta estrategia basada en la promoción de la exportación de productos básicos agrícolas puede llevar al empobrecimiento. Sin embargo, no ha cambiado la estrategia.
¿Qué tendrá que ver la deuda con el hambre? Pues todo, lo tiene que ver todo. La deuda no es solo una bomba de relojería para la economía mundial hoy, también lo es para la lucha contra el hambre. De forma más que evidente, drena los recursos de los países endeudados, que se destinan a pagar a los acreedores y no se pueden invertir en hacer frente al empobrecimiento de la población, a los impactos del cambio climático o a una sequía prolongada.
Pero de forma mucho más invisible y sibilina, la deuda es la vía por la que se han impuesto estrategias y medidas que han facilitado la mercantilización y la financiarización de la alimentación. En definitiva, la deuda ha actuado como palanca para profundizar un modelo, el del capitalismo neoliberal, que ha desposeído a millones de personas de su soberanía alimentaria.
15/10/2016
Iolanda Fresnillo, Ekona i Plataforma Auditoria Ciudadana de la Deuda (PACD)

Michael Roberts Global Economical Analysis

The global debt hangover

October 9, 2016
The legacy of the global financial crash and the Great Recession has left a huge mound of debt globally that weighs down the world capitalist economy.  This debt is a major factor, along with the low level of profitability of capital in the major economies and is generating what I call the Long Depression since 2009.  Global growth has been well below pre-crisis trends and world trade growth has ground to a halt.
If companies face low profitability on their investment and still have high debts to repay or service, they will be reluctant to invest more.  If governments are burdened with high debts as a result of bailing out the banks and because unemployment and social security benefits stay high, then governments cut public investment.  If households are still burdened with large mortgages, they won’t spend more, but save.  All this adds up to weak investment and low wage and employment growth.
The only saving grace is that central banks have driven global interest rates down towards zero (or even negative), so that servicing debt is cheap and cheap credit can be used by corporations to buy back shares, pay out dividends and speculate in bond and stock markets; for governments to service their bonds and borrow more; and for households to pay their mortgages and run up credit card debt.
But the global debt hangover has not gone away and if interest rates should start to rise or if economies should drop into recession or deflation, this debt burden could turn into a spiral of collapse.
That is what is worrying the international economic agencies like the IMF or the Bank for International Settlements (BIS).  The IMF has just reported that global debt is at a record high.  Excluding the banking sector, non-financial sector (corporations, households and governments) debt has more than doubled since the turn of the century, reaching $152 trillion last year, and it’s still rising.  If you include the banking sector, McKinsey finds that the total debt reaches $200 trillion.
global-debt-record-highs
Current debt levels now sit at a record 225% of world GDP, with about two-thirds of that in the private sector (household mortgages and corporate borrowing).  The IMF says that slow global growth (the Long Depression in other words) is making it difficult to pay off the obligations,“setting the stage for a vicious feedback loop in which lower growth hampers deleveraging and the debt overhang exacerbates the slowdown.” IMF fiscal chief, Vitor Gaspar, warned that “excessive private debt is a major headwind against the global recovery and a risk to financial stability.”
The IMF laid out the major risks to the financial system.  First, European banks are facing a chronic profitability crisis. Many haven’t been able to clear the legacy debt off their balance sheets and investors are increasingly sceptical they’ll be profitable based on their current structures.
This potential banking crisis has been exposed by the debacle of Deutsche Bank, Germany’s largest bank by far in Europe’s most successful economy.  Facing massive fines from the American Justice department for ‘mis-selling’ mortgage bonds to clients globally during the great housing boom and bust leading to the global financial crash, Deutsche has been pushed close to the edge and may have to be bailed out by more public money.  Last summer, the IMF did a report on German banks and concluded that “Deutsche Bank appears to be the most important net contributor to systemic risks in the global banking system,” followed by HSBC and Credit Suisse.  Deutsche has $47trn in notional value of derivatives outstanding.  In other words, because it is so big, if it goes down, it will take many other banks with it.
At the same time, Italy’s banks have over €200bn in bad loans on their books from companies which cannot service their debts because of the very weak Italian economy and slow global growth.  Italy’s third biggest and oldest bank, Monte Paschi, is bust and has already had two bailouts.  And then there are the Portuguese banks, the largest of which,Espirito Santo,like Monte Paschi, had to be bailed out to avoid a systemic crisis.
Second, there is rising corporate debt, particularly in so-called emerging markets. The combined shock of the commodity-price plunge and China’s slowdown has made the surge in private debt a major threat to emerging-market economies.
Investment bank JP Morgan reckons that the debt of non-financial corporations in emerging economies has surged from about 73% of GDP before the financial crisis to 106% of GDP. This 34%-point increase is enormous, averaging nearly 5%-points per year since 2007.  In previous research, the IMF has found that an increase in the ratio of credit to GDP of 5%-points or more in a single year signals a heightened risk of an eventual financial crisis. Many emerging market economies have registered such an increase since 2007. Hence the conclusion of the credit analysts, S&P, that “we have reached an inflexion point in the corporate credit cycle”.
The policy answer of the economic authorities in the major economies to the Long Depression has been to tighten government spending and try to reduce deficits on government budgets to get the public debt burden down, while central banks cut interest rates and print money by the trillions to create cheap money to pay debts and invest.
But fiscal ‘austerity’ and cheap money have not worked anywhere to get the world economy going.  Zero interest rate policy (ZIRP) has given way to negative interest rate policy (NIRP) and quantitative easing (QE) or printing money to give to the banks is giving way to the idea of ‘helicopter money’ (printing money to give directly to governments or even households).  But it is not doing the trick, because this credit just builds up in banks and in speculative financial investment as profitability in productive sectors remains too low to encourage new investment and consequently growth.
Now international agencies like the IMF and the OECD and Keynesian economists are calling for ‘fiscal action’.  The big call is for ‘infrastructure investment’, i.e. using government funds to build roads, bridges, communications etc.  This would boost investment and employment and get economies going, it is argued.  As I have said before, such investment would undoubtedly help but it would have to be huge to have much of an impact.  The G20 economies represent 92% of the world economy and in 2014 G20 ministers agreed to raise annual growth by an extra $2trn (without specifying how!).  But even if it were done by more infrastructure investment, it would not work.  As the chair of JP Morgan, the US investment bank put it: “I would put quantitative targets on things that are under governments’ control, and national GDP growth is not,” Dr Frenkel said. “As much as you’d like to jump 5 metres without a pole you will not be able to.”
Investment by the capitalist sector is seven or eight times larger than government investment in most major economies (China and India excepted).  A 1% of GDP increase in government investment sounds large at around say $1trn globally, but it is really a pinprick compared to the annual global investment of close to $20trn.
And anyway, the willingness of governments to initiate such spending is capped by the need to keep control of rising public debt.  Public debt is now around 85% of world GDP, according to the IMF data, with no sign of any decline.  Only very low interest rates are making it possible to service this debt without even more stringent fiscal ‘austerity’ (government spending cuts and tax rises).  A large increase in government investment will drive debt up further, at least to begin with.
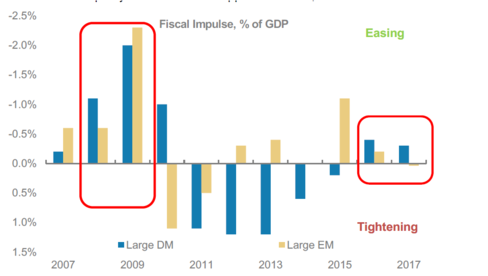
So governments are not doing what the Keynesians (outside and inside the IMF) want.  Indeed, the IMF forecasts that budget balances will tighten not relax in both advanced and emerging markets next year.  Morgan Stanley, the American investment bank, reckons that the governments of the advanced economies will ease fiscal policy next year but only by 0.3% of GDP — equating to a mild $115 billion increase in spending – nowhere near $1trn or $2trn.   “Fiscal easing equivalent to 0.3% of GDP is unlikely to materially increase global growth,” said Elga Bartsch, lead author of the Morgan Stanley report.
fiscal-expansion
The global debt hangover remains and the alka seltzer of cheap and plentiful credit has not cured it.  The alternative of fiscal spending won’t work either and won’t be enough anyway.  The mainstream economics of monetarism and Keynesianism cannot get rid of this hangover because the world capitalist economy is still drunk from too much debt and starved of profitability.
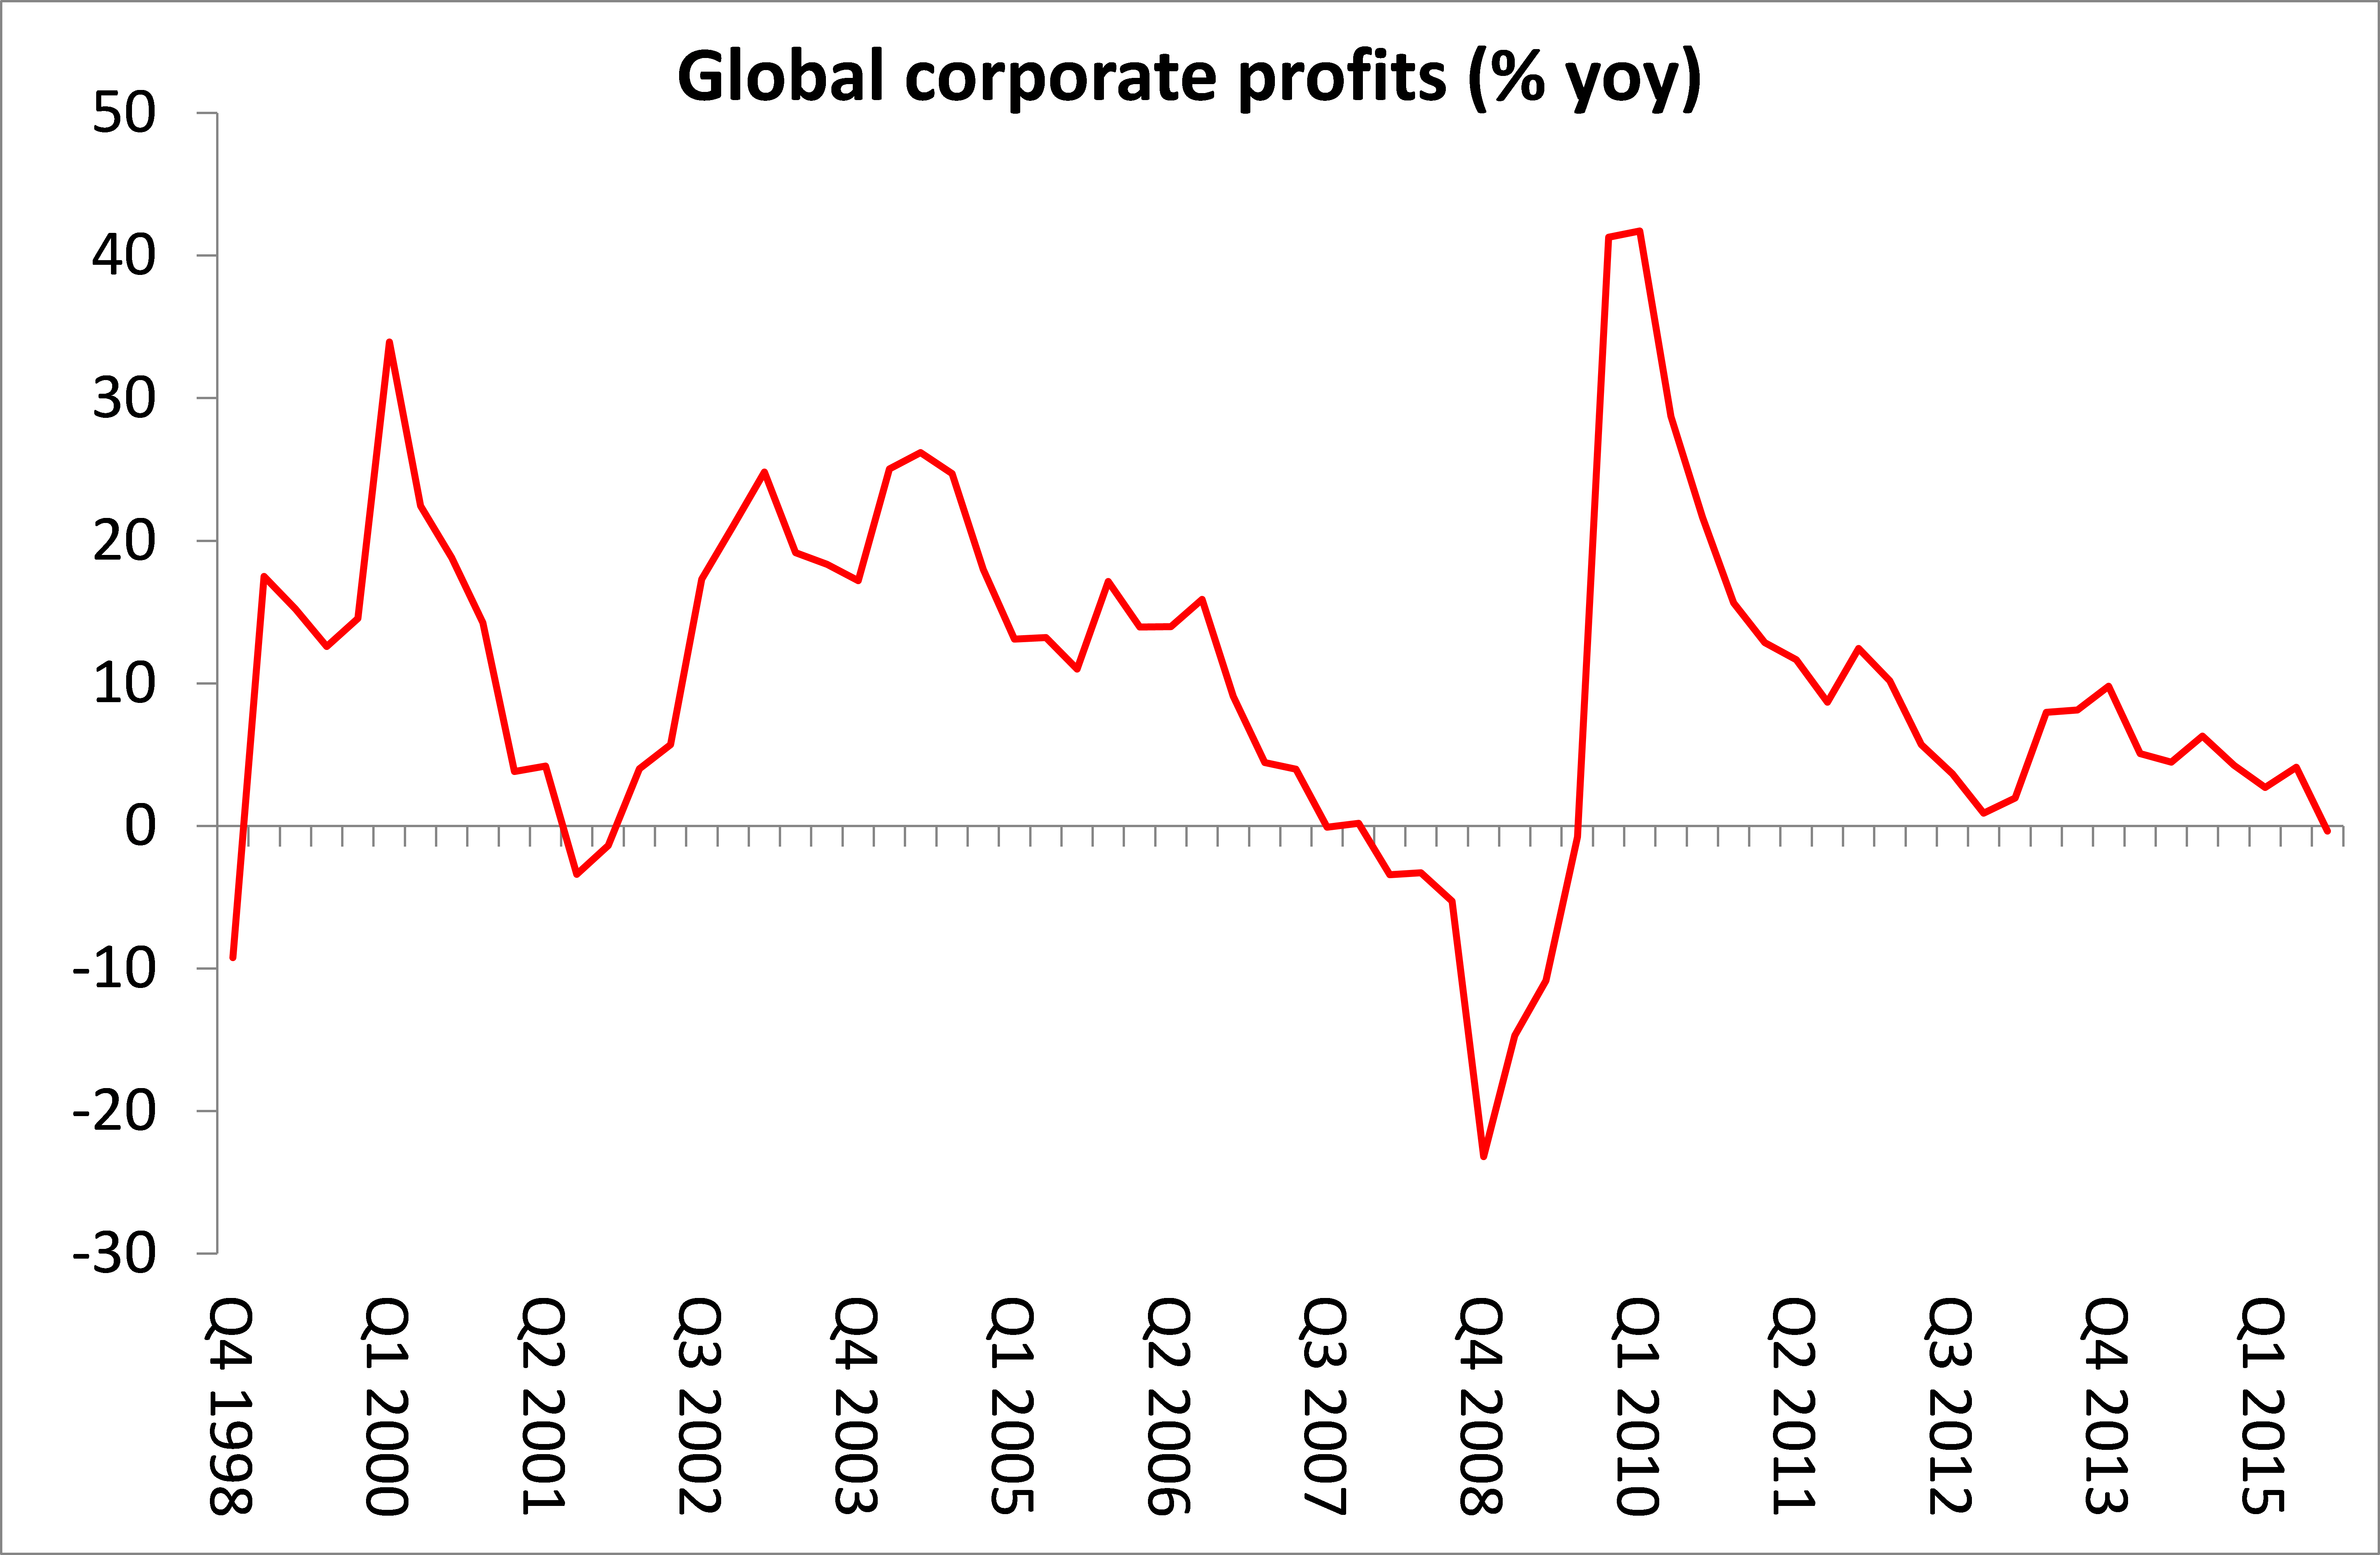
And now total corporate profits are falling globally while debt continues to rise – with the prospect of a new global slump on a fast-approaching horizon.
Global corporate profits

US economy – not so great

October 7, 2016
The US economy is the largest and most important capitalist economy.  It is usually considered as having performed the best of the top seven largest economies since the end of the Great Recession in 2009.  But is that really true?
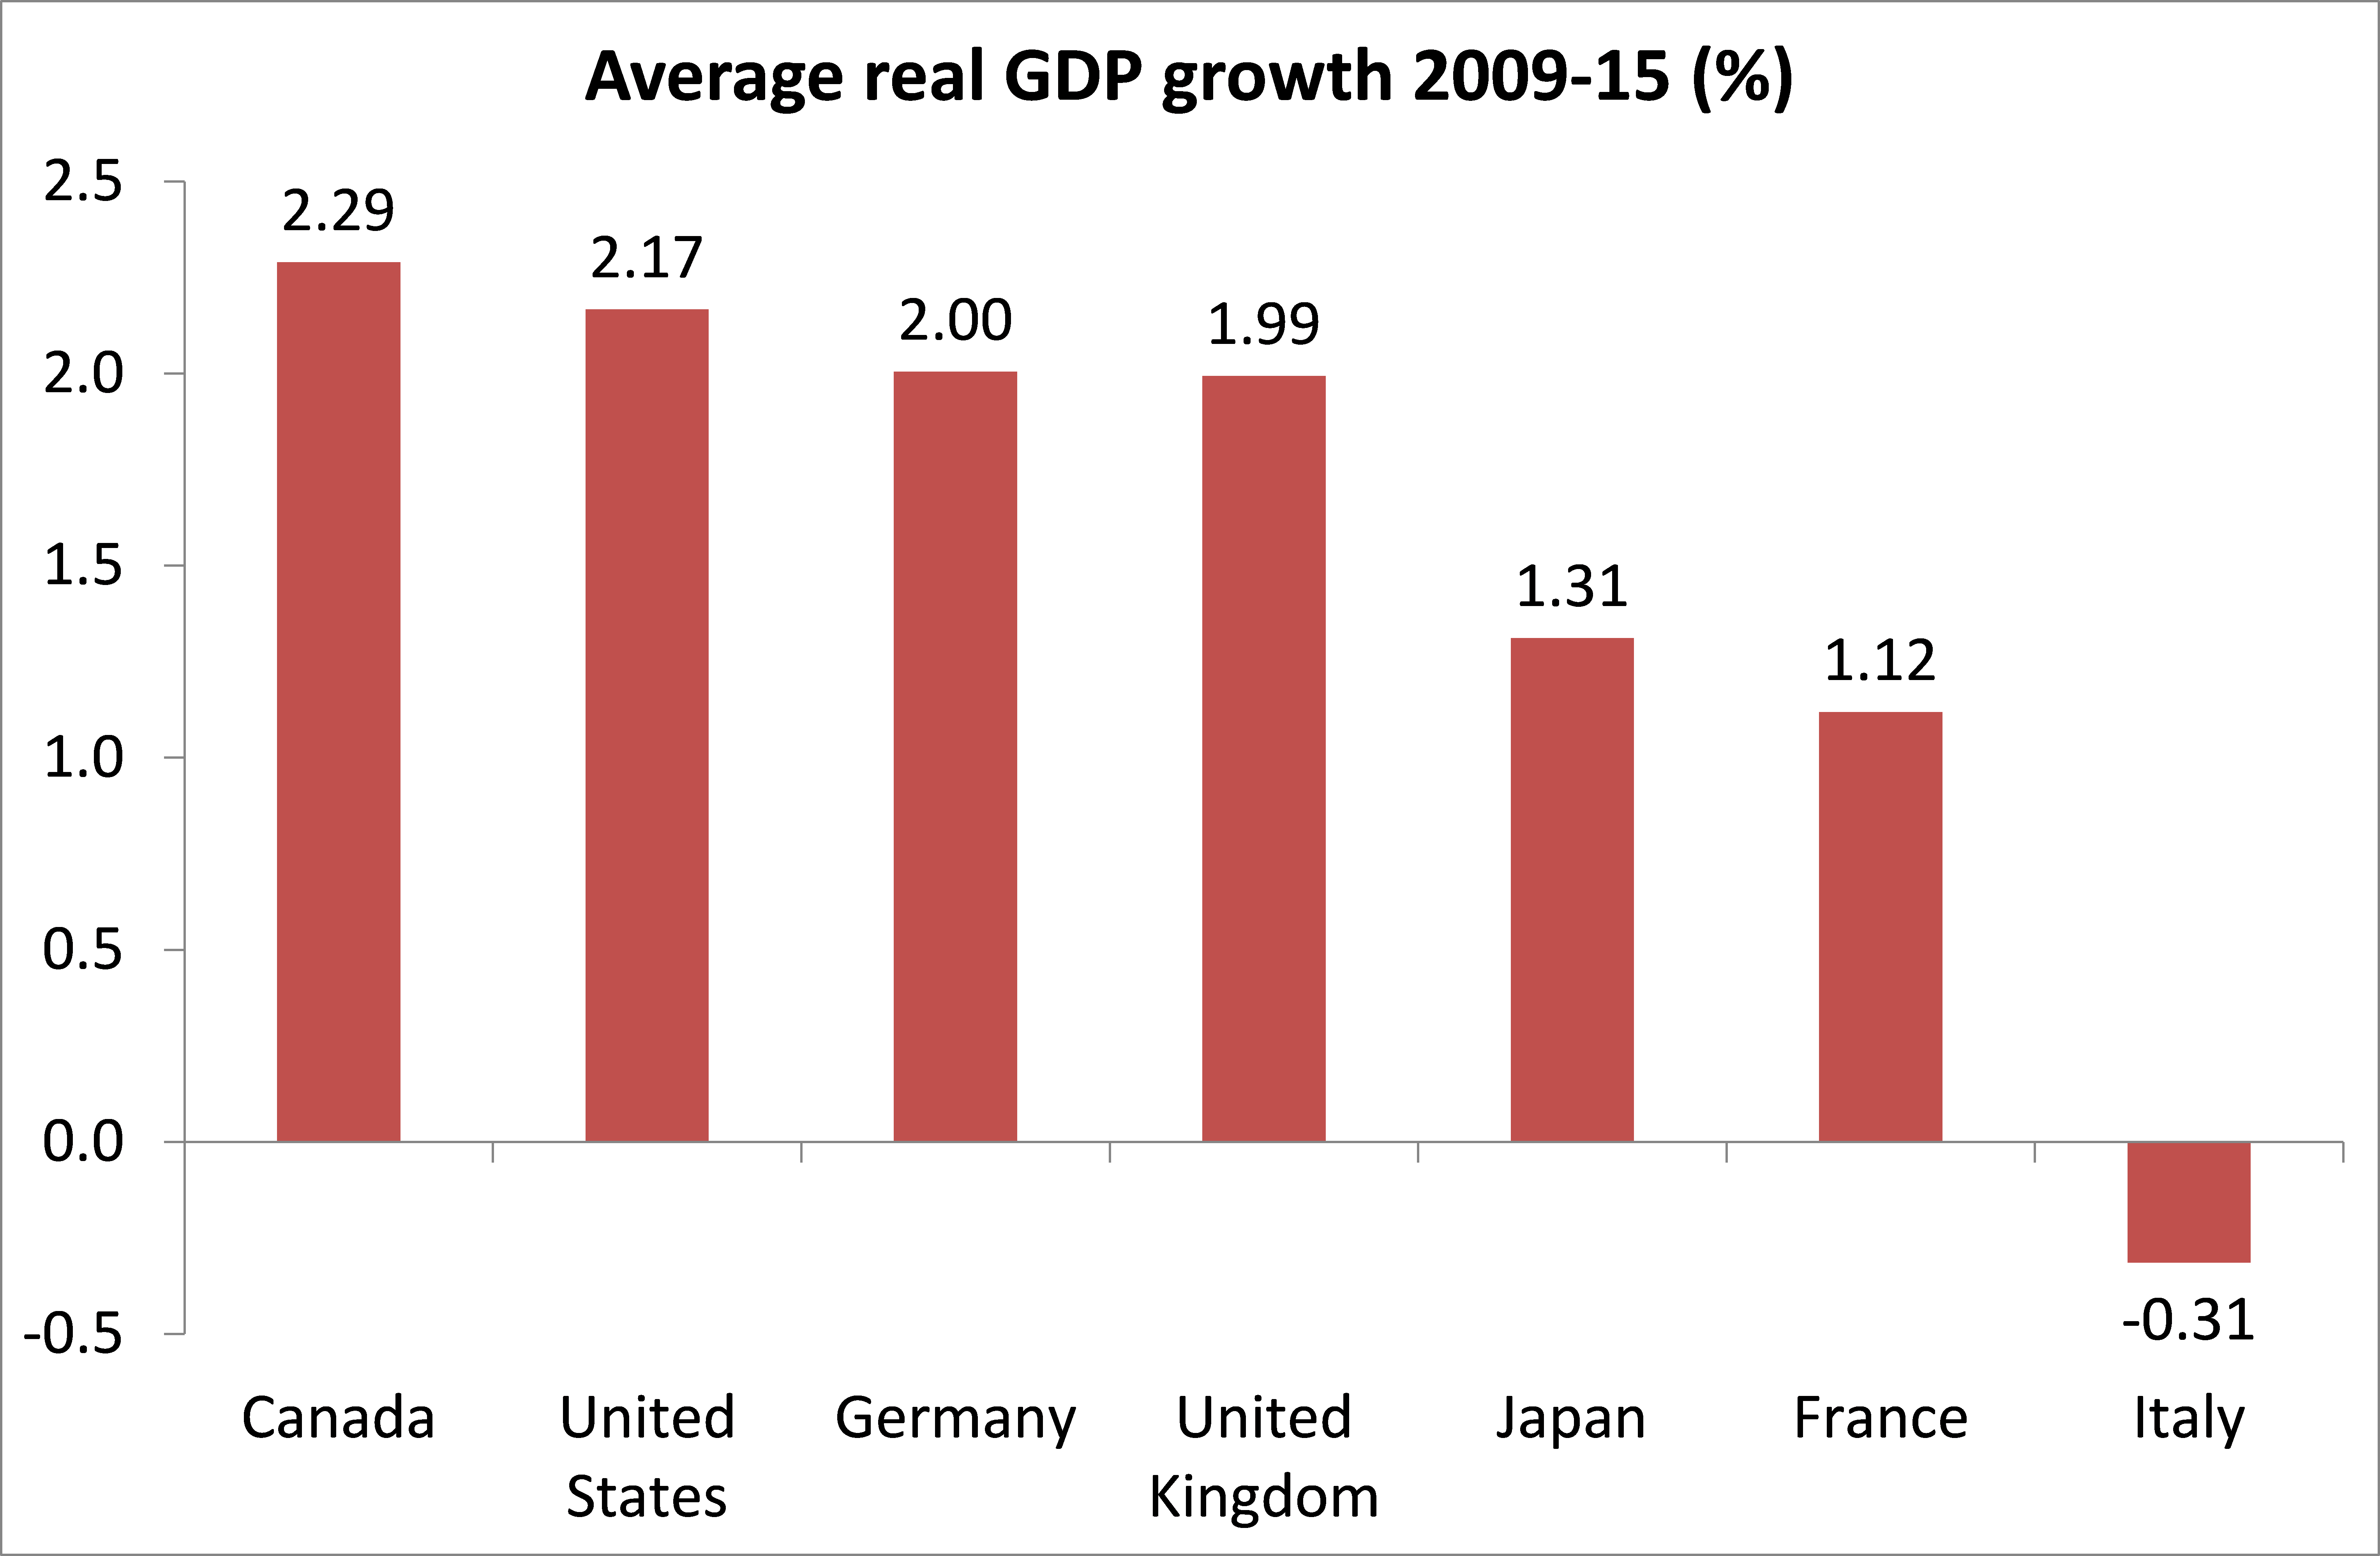
If we take the average real GDP growth since 2009, we find that US growth has been lower at just under 2.2% than Canada, admittedly a much smaller economy.
gdp-growth
Similarly, if we look at the average real GDP growth per person (per capita), US economy has average growth of just 1.4% a year, much lower than Germany at over 1.9% a year – although all the G7 economies are performing poorly.  In particular, note the terrible performance of Italy, with an average contraction in both GDP and GDP per capita.
gdp-per-cap-growth
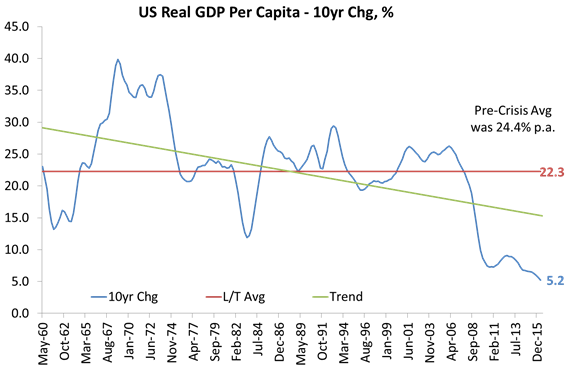
The story of the US economic giant since the Great Recession is one not just of stagnation but of disappearing economic growth in the weakest economic recovery after a slump since the 1930s.
long-term-gdp-per-cap
In its latest economic outlook, the IMF is forecasting just 1.6% annual real GDP growth for the ‘advanced economies’ down from 2.1% in 2015 and down from its July forecast of 1.8%.  And the main reason for this downgrade forecast is that the IMF now expects the US economy to expand at only 1.6% this year from a previous forecast of 2.2%.  This slowdown is to be mirrored in the UK (forecast 1.8% from 2.2% in 2015) and in the Eurozone (1.7% from 2% in 2015).  As for Japan, it is expected to expand in real terms by just 0.5%.
Maurice Obstfeld, the IMF’s chief economist, said the global economy held still significant risks fed by a “cocktail of interacting legacies” from the 2008 global financial crisis. These included high debt overhangs, bad loans on banks’ books and moribund investment, which were continuing to depress the global economy’s potential output.  Growth “has been too low for too long, and in many countries its benefits have reached too few — with political repercussions that are likely to depress global growth further,” Mr Obstfeld said.
Yes, the end of globalisation and its benefits to the largest and most powerful capitalist economies is giving way to weak trade growth and the collapse of future international trade agreements as political leaders respond to pressure to drop trade pact like TPP or TTIP and in the case of the UK, to leave the European Union and seek bilateral trade deals.
The hope was that US economy would pick up in the second half of 2016 – yet another bout of optimism that is losing force.  The Atlanta Fed Now GDP forecast is usually pretty accurate for US GDP growth.  At the beginning of the quarter starting in July and finishing in September, it predicted a 3.7% annual growth rate.  Now it is forecasting just 2.2%.  Expect it to drop even lower before we get to the official figures.  Similarly the Fed New York forecast is for 2.2% in the third quarter and just 1.2% in the fourth quarter.
atlanta-fed
For the long term, the US Federal Reserve bank economists are now forecasting just 1.8% a year expansion for the US economy compared to 2.6% at the end of the Great Recession.  And all this assumes no new economic recession.  The current ‘recovery’ is already one of the longest since 1945, having been supported by massive monetary injections by central banks globally.  But monetary pumping has not worked.
recovery-duration
The likelihood of a new economic slump is high for 2017, as I have arguedin previous posts.  But even without that, US capitalism’s economic performance is poor and only saved by the pitiful results achieved by other top capitalist economies.


The US rate of profit 1948-2015

October 4, 2016
The US Department of Commerce’s Bureau of Economic Analysis (BEA) has just updated its estimates of net fixed capital stock in the US economy.  This gives us the opportunity to measure the US rate of profit a la Marx up to 2015.
I made such measurements up to 2014 in a previous post about a year ago.  Last December, I summed up the conclusions from the data. “First, the secular decline in the US rate of profit since 1945 is confirmed and indeed, on most measures, profitability is close to post-war lows.  Second, the main cause of the secular fall is clearly a rise in the organic composition of capital, so Marx’s explanation of the law of the tendency of the rate of profit to fall is also confirmed.  Third, profitability on most measures peaked in the late 1990s after the ‘neoliberal’ recovery.  Since then, the US rate of profit has been static or falling. And fourth, since about 2010-12, profitability has started to fall again. Finally, the fall in the rate of profit in the US has now given way to a fall in the mass of profits.”
Now that we have all the 2015 data, I have revised the results with the help of Anders Axelsson from Sweden who has produced a very handy manual for anybody to use to work out and replicate the results.  Anders has also checked the 2015 data as well. short-manual-for-downloading-rop-data-from-bureau-of-economic-analysis-1
The conclusions reached last year are pretty much unchanged. In last year’s post, I updated the rate of profit as measured using the assumptions and methods of Andrew Kliman in his book, The failure of capitalist production.  AK measures the rate of profit for the corporate sector only and uses the historic cost of net fixed assets as the denominator.  I also used a slightly different variation of AK’s approach in depreciating profits by current costs, while maintaining a historic cost measure of fixed assets.  If all this sounds technical, it is and I refer you to the already cited papersand posts for an explanation.  See Anders’ manual too.  And there is special appendix in my new book, The Long Depression, on measuring the rate of profit.
Anyway, the results for the US corporate rate of profit look like this.
kliman-and-mr
In AK’s measure the US corporate rate of profit falls from the late 1970s to a trough in 2001 and then it appears to make a recovery.  But it could be said that the US rate of profit was more or less stable from the late 1980s.  My slightly revised measure reveals a very steady decline until a stabilisation from the 1980s – or the traditional ‘neoliberal period’.  Both measures suggest that the US corporate rate of profit has been at least static (with cyclical fluctuations) since 1997.  Either way, the US corporate rate of profit is some 30% below where it was after WW2 and 20% below the 1960s.
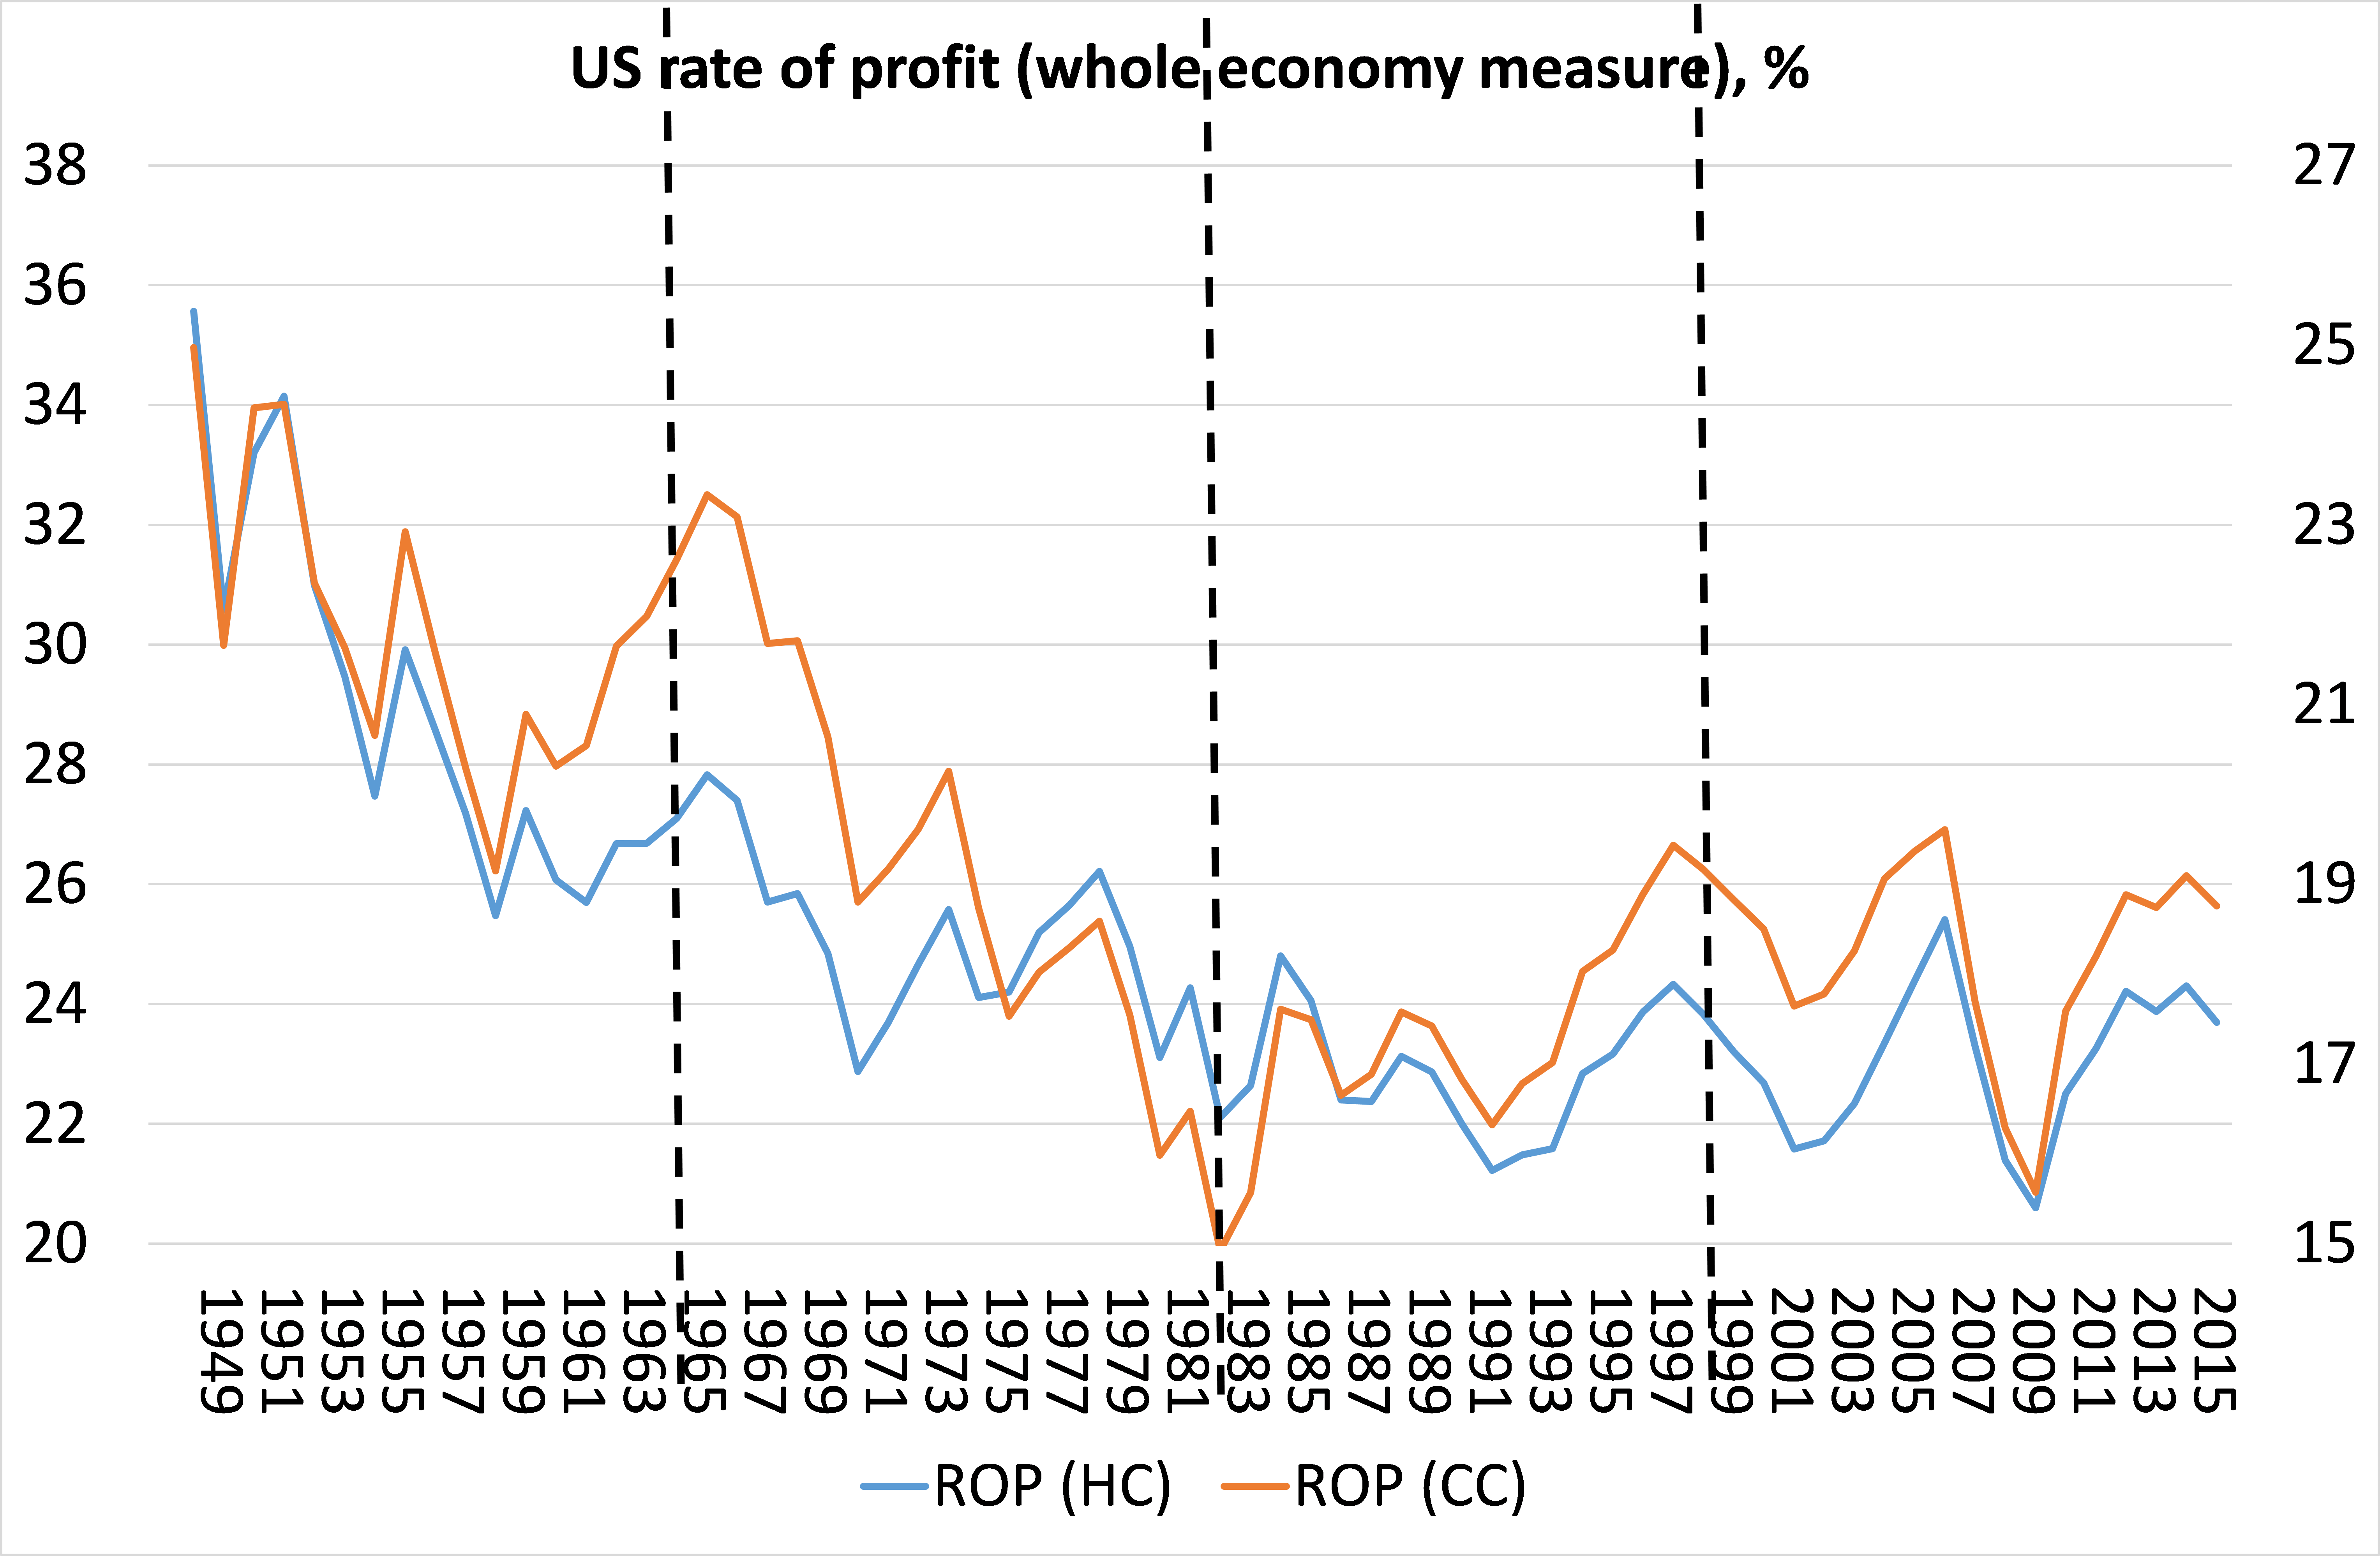
However, I prefer as a better guide to the health of a capitalist economy to look at the total surplus value created in an economy against the capital employed, thus following Marx’s basic formula, s/c+v.  So I have a ‘whole economy’ measure using total national output, fixed assets and employee compensation for variable capital.  The graph below shows the results updated to 2015 for this measure, using either historic or current costs to value fixed assets.
whole-economy-measure
This shows that the overall US rate of profit has four phases: the post-war golden age of high profitability peaking in 1965; then the profitability crisis of the 1970s, troughing in the slump of 1980-2; then the neoliberal period of recovery or at least stabilisation in profitability, peaking more or less in 1997; then the current period of volatility and slight decline.  The historic cost measure differs from the current cost measure in that the trough in profitability is actually at the end of the 1980s, as in Kliman’s measure.  And the current cost measure always shows much greater upward or downward movement.
What is interesting about the update of data to 2015 is that it reveals that, whatever measure is used, the rate of profit in 2015 is lower than in 2012; lower than in 2006 (the peak of the last cycle); and lower than in 1997 when most measures peaked.  So there is currently a downward phase in the rate of profit.  Given the fall in the mass of profit during this year, we can expect to see a further decline in 2016.  I’ll return to this point later when we look at the measures of profitability provided by the US Federal Reserve.
We can sum up the movements in the rate of profit as follows: (1 = base point)
1948-651965-821982-971997-151948-152006-15
HC0.780.791.100.970.670.93
CC0.930.641.300.970.750.96
So between 1948 and 2015, the US rate of profit declined between 25-33% depending on whether you measure fixed assets in historic (HC) and current costs (CC).  Between 1965 and 1982, the rate fell 21-36%; but from 1982 to 1997 it rose 10-30%; but since 1997 it is down 3% and 4-7% from 2006.
And each economic recession in the US starting from the first large one in 1974-5 has been preceded by a fall in the rate of profit at least one year and often up to three years before. (1= base point)
1973-51978-821988-911997-012006-9
HC0.950.840.920.890.81
CC0.870.800.930.910.79
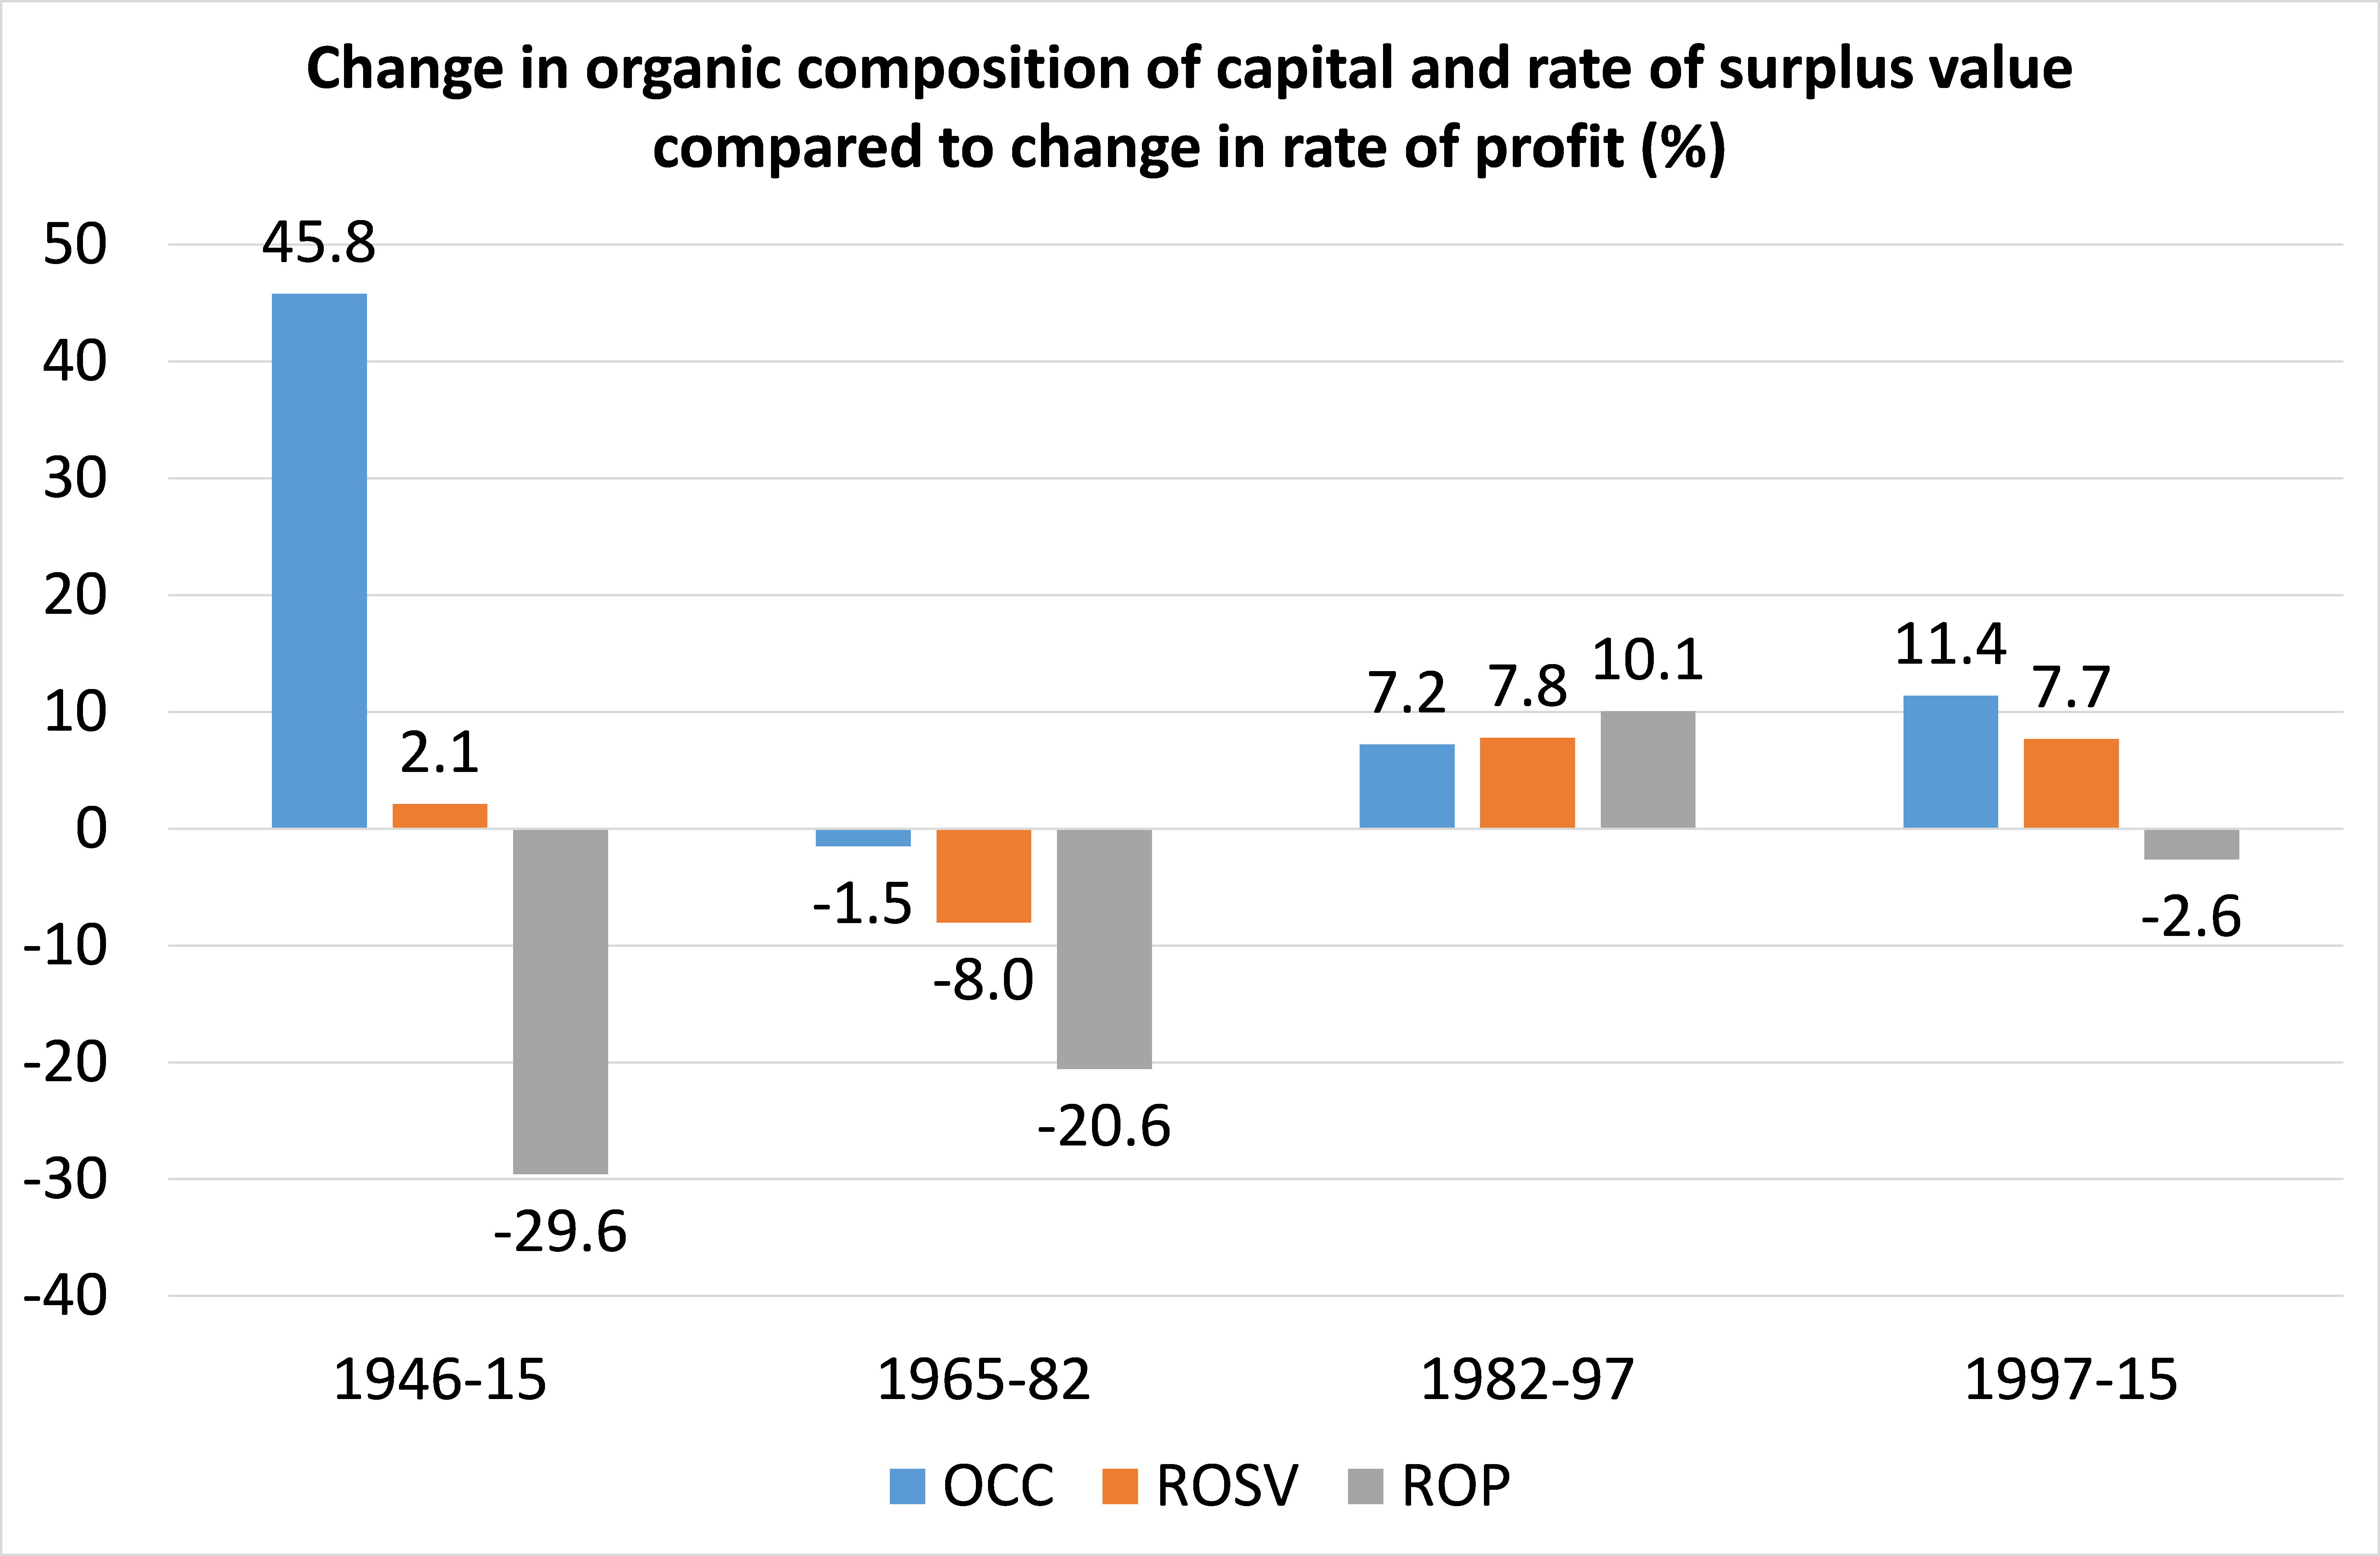
Last year, I compared the change in the rate of profit to changes in the organic composition of capital (fixed assets divided by employee compensation) and the rate of surplus value (profits divided by employee compensation).  I did this again for 2015 and it confirms Marx’s law of profitability, namely when the organic composition of capital rises faster than the rate of surplus value, the rate of profit will fall and vice versa.
composition
Over the whole period, 1946-15, the rate of profit fell 30% (historic cost measure), while the organic composition of capital rose 46% and the rate of exploitation rose 2%.
The US Federal Reserve also provides data from which we can glean an estimate of the US rate of profit and on an even more up to date basis (to mid-2016).  However, the Fed measure only covers the non-financial corporate sector and only goes back to 1960.  The Fed measure, a la Marx, is the net operating surplus (profit) over non-financial assets and employee compensation.  It broadly confirms the long-term trends revealed in the whole economy measure.
fed-measure
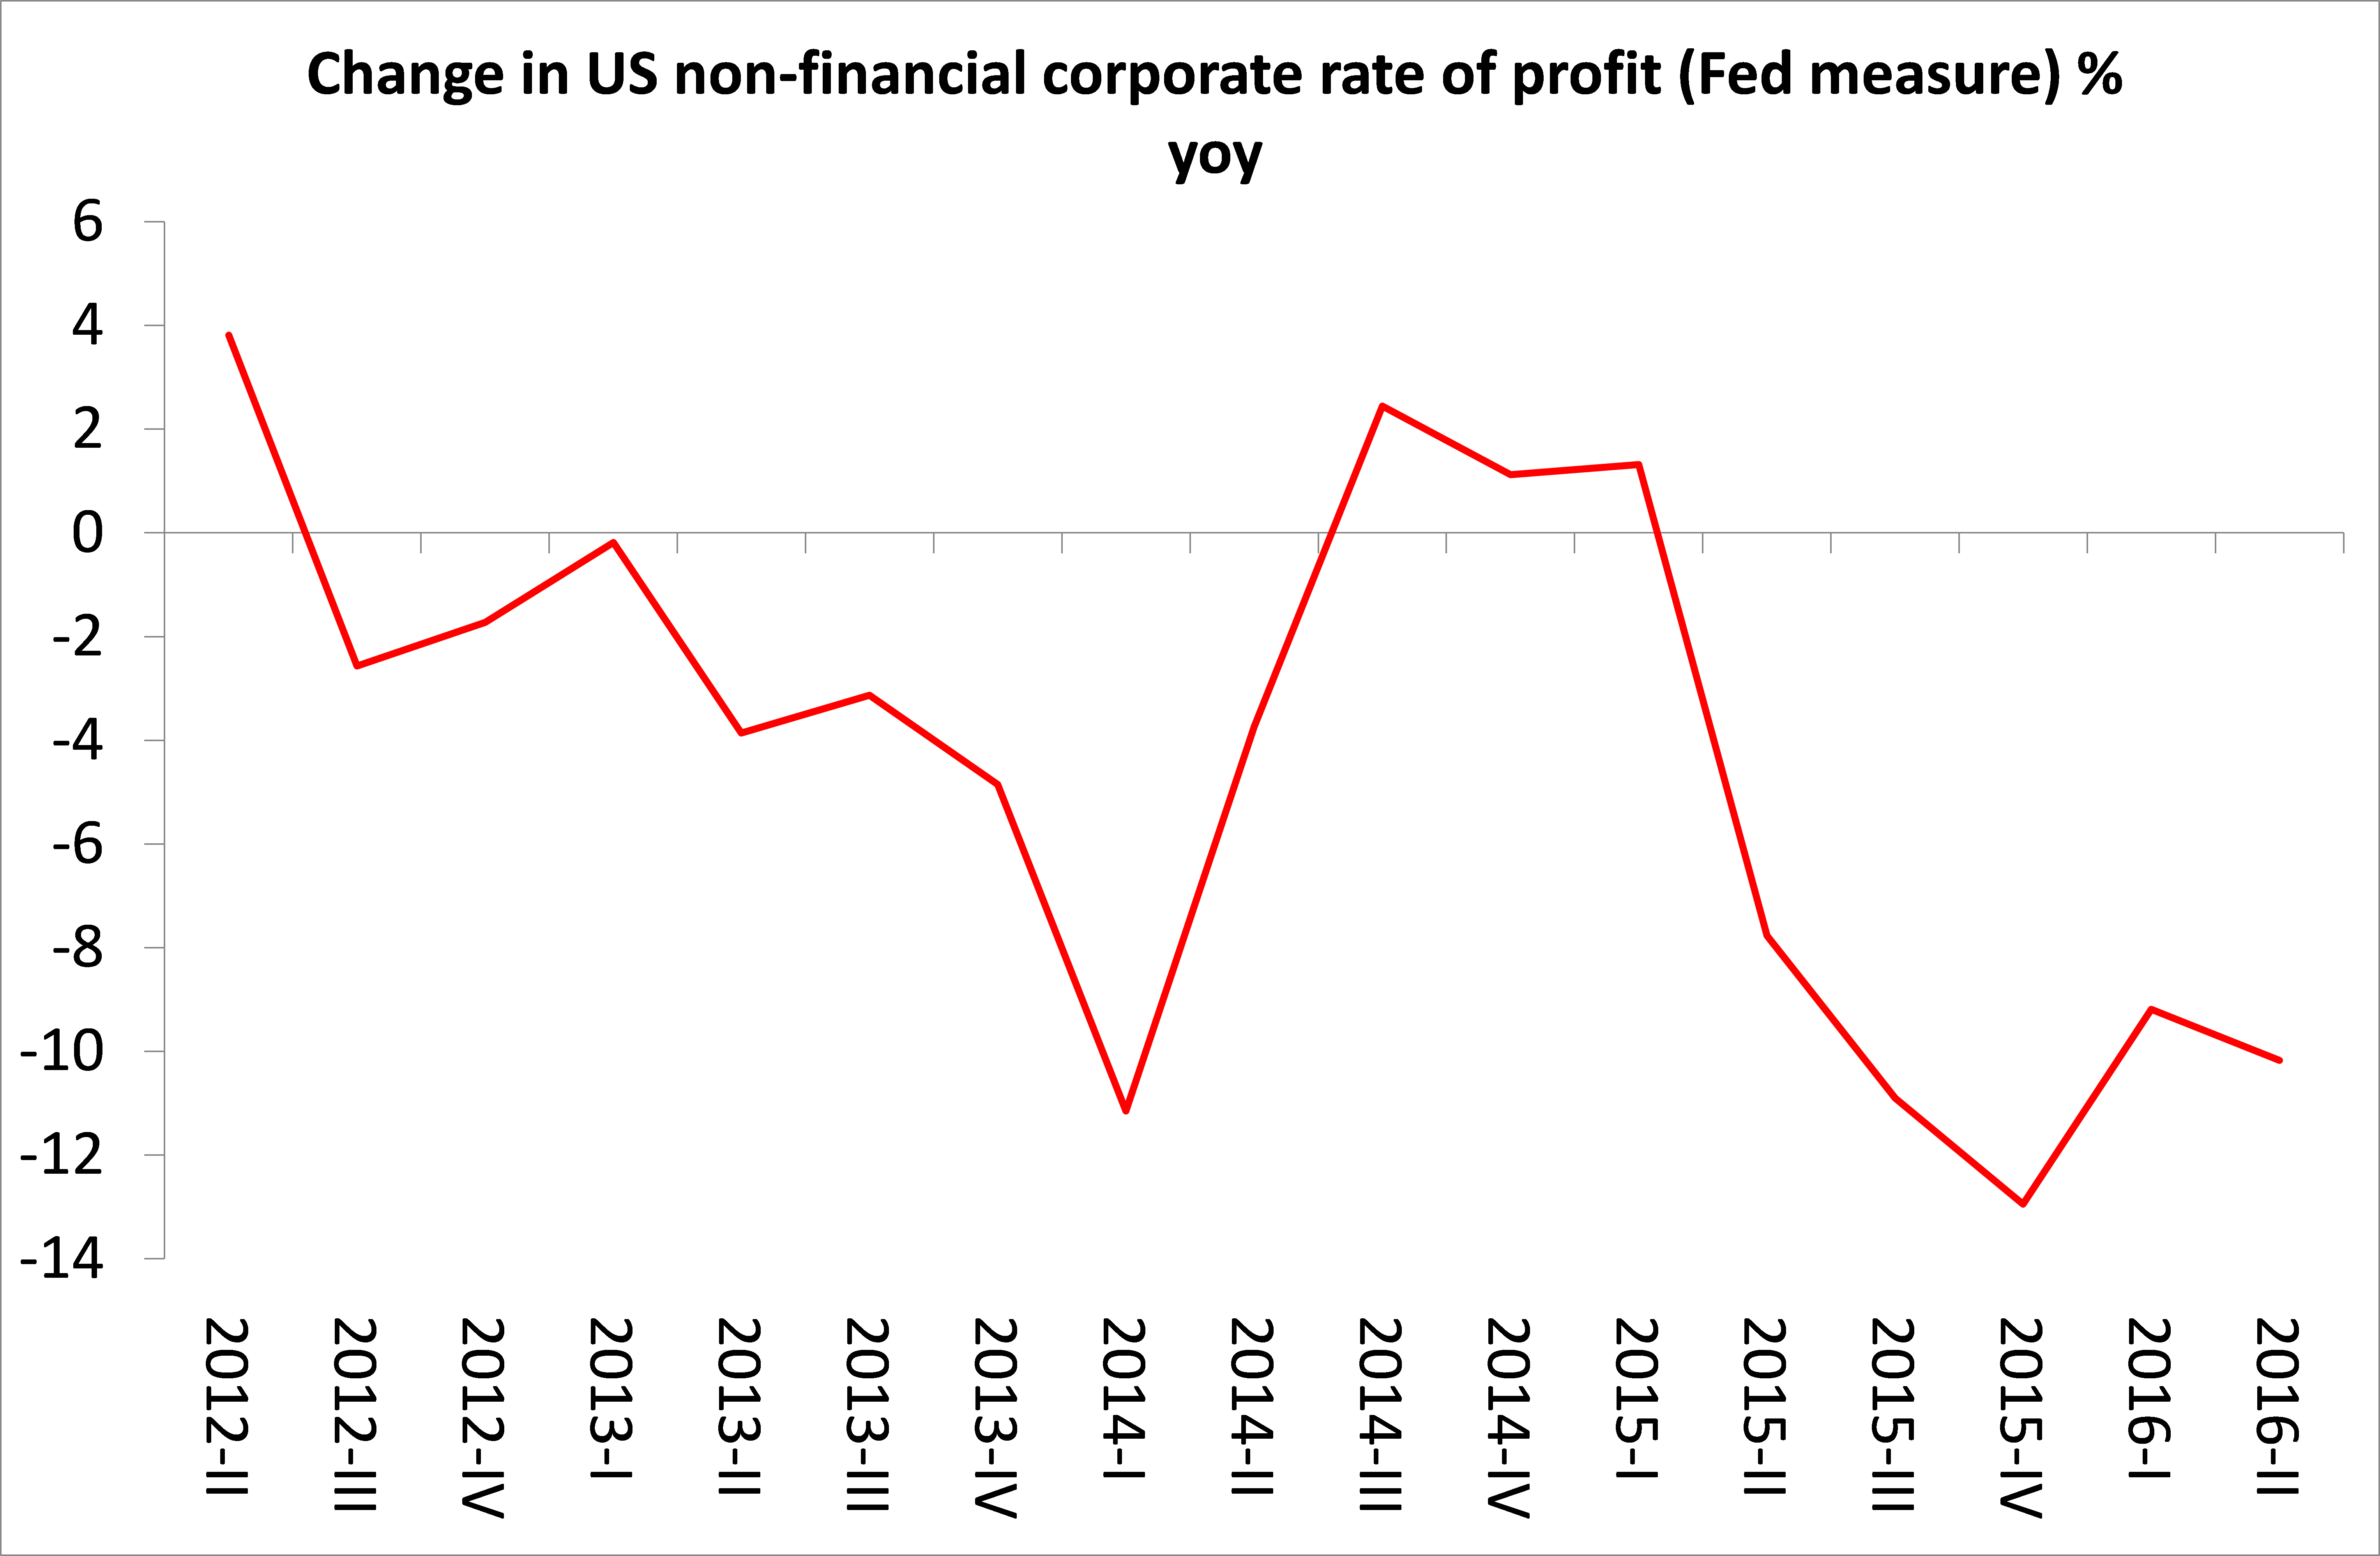
More interestingly, the Fed measure shows that the rate of profit for non-financial companies has fallen since 2012 and particularly since 2014.
So, as I said at the start of this post, the main conclusions from last year remain.  What the 2015 measures add is that the US rate of profit (on any measure) fell in 2015 and is now down about 3% from 2012.  US corporate profits are falling in absolute terms and have been since early 2015.
rop-yoy
The US rate of profit is likely to have fallen again this year and that fall is accelerating according to the more high frequency Fed data.

Global turbulence ahead

September 29, 2016
This coming week sees the start of the semi-annual meeting of the IMF and World Bank in New York.  This is an opportunity for the world’s economic strategists to review the state of the major world economies. And it’s not good news.  Earlier this month, the OECD, which looks after the world’s top 30 economies, reported in its ‘interim economic forecast’ that global GDP growth (including India and China) would be flat around 3% in 2016 with only a modest improvement projected in 2017. Overall, the OECD reckoned that the world economy “remained in a low-growth trap with persistent growth disappointments weighing on growth expectations and feeding back into weak trade, investment, productivity and wages.”Catherine Mann, chief economist at the OECD, said: “Action was needed to lift the global economy out of a low-growth trap”, she said. “The spiral is not upwards, it is downwards. Downwards on trade, downwards on productivity, downwards on global growth.”
As for world trade, prior to this weekend’s IMF meeting, its economists published a chapter from its upcoming World Economic Outlook in which they argued that one of the features of the current slow growth (depression) was the unprecedented decline in world trade growth.  “Since 2012, growth in the volume of world trade in goods and services has been less than half the rate during the preceding three decades. It has barely kept pace with world GDP and the slowdown has been widespread.  The IMF economists calculate that this slow trade is mostly a symptom of the sluggish economic recovery.  “Indeed, up to three-fourths of the shortfall in real trade growth since 2012 compared with 2003–07 can be traced to globally weaker economic growth, notably subdued investment.”
UNCTAD, the division of the UN economics that looks at so-called developing economies, issued a report which concluded that the world is on the verge of “entering a third phase of the financial crisis”. Alarm bells have been ringing over the explosion of corporate debt levels in emerging economies, which now exceed $25 trillion. “Damaging deflationary spirals cannot be ruled out.” According to UNCTAD, many ‘developing’ countries are doing no such thing (i.e. developing). There is no investment in the productive sectors to be found. Many countries have fallen further behind the rich world than they were in 1980, despite ‘opening up’ their economies to multinational capital flows.  While the profit share of GDP in emerging economy has risen to an historic high of 36% of GDP from 30% in 1980, private investment has slumped to 17% from 21%.  In other words, much of the profit made has left the country or been invested in unproductive sectors like real estate or financial speculation.
Also, as global interest rates have fallen, corporate debt in emerging markets has risen from 57% to 104% of GDP since the end of 2008, posing a real risk of financial collapse if a new global recession should appear or if interest rates jump sharply and national currencies plunge against the dollar or euro.
Weak investment is the cry of all these international agencies.  And it has also been the message of private sector economic strategists like McKinsey, the management consultants.  In a new report, calledTurbulence ahead: Renewing consensus amidst greater volatility, McKinsey outlines why global trade and growth has slowed to a crawl since the end of the Great Recession in 2009.  “The shock of the 2008 global financial crisis triggered the first recorded drop in global GDP and the hangover has since persisted, with many countries struggling with unexpectedly weak recoveries.”  And it is not going to get any better, McKinsey projects:“More worryingly, long-term growth prospects are serious cause for concern. Annual GDP growth from 2014 to 2064 is projected to effectively halve, falling to 2.1 percent globally and 1.9 percent for developed countries”.
Existing policies adopted by governments have not worked: “private and public investment remain unresponsive to this cheap credit. Even the much anticipated policy of quantitative easing has done little to change this.” Investment growth has slowed significantly since 2008. It collapsed outright in the European Union (EU), declining by $330 billion. Although gross investment in the US has picked up, net investment as a percentage of GDP has halved since 2007. Companies have invested in more short-lived assets but failed to compensate by raising gross investment. Without the state-directed investment by China, the global figures would be even worse. “China has propped up global investment, constituting 79 percent of the rise in investment since 2008. But this will not last: annual investment growth in China is expected to fall from 10.4 percent between 2008 and 2015 to 4.5 percent between 2015 and 2030.”
Indeed, the very latest data from the US – up to mid-2016 – show that US fixed investment has ground to a halt.
us-fixed-investment
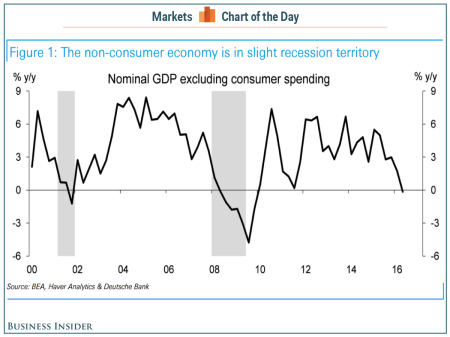
I have discussed the cause of this poor investment record in several posts.  In my view, it is not due to “poor consumer demand” stopping companies from stepping up investment.  Growth in consumer spending has been relatively robust since 2009.  Indeed, when consumer spending is excluded, the rest of the US economy is already in negative territory.
non-consumer-economy
Nor is poor or even negative investment due to ‘uncertainty’ or regulation etc.  It just comes down to profitability.  I have cited an increasing number of studies that confirm this.  For example, mainstream economists Kothari, Lewellen and Warner wrote a paper called The behavior of corporate investment.AggregateInvestment
The authors find a close causal correlation between the movement in US business investment and business profitability.  The three mainstream authors of the paper find that “investment growth is highly predictable, up to 1½ years in advance, using past profits and stock returns but has little connection to interest rates, credit spreads, or stock volatility. Indeed, profits and stock returns swamp the predictive power of other variables proposed in the literature.”  And that “Profits show a clear business-cycle pattern and a clear correlation with investment.”
The data show that investment grows rapidly following high profits and stock returns—consistent with virtually any model of corporate investment—but can take up to a year and a half to fully adjust. This was exactly the conclusion that I reached in my own study and jointly with G Carchedi (http://gesd.free.fr/robcarch13.pdf).
And in a recent report, JP Morgan economists point out that capital-to-output ratios are above their historical average and capital productivity has trended lower over the past decade.  In Marxist terms, the organic composition of capital is rising and the returns on capital stock are declining.  The latest official figures for capital stock up to 2015 in the US are now available, so in a future post, I shall update the latest position on the US rate of profit, a la Marx.
But in the meantime, let me repeat the work of the senior economist at the Cleveland Federal Reserve, who found that “A simple correlation analysis shows that the correlation between the change in corporate profits and the contemporaneous change in industrial production is 54 percent, but the correlation goes up to 66 percent if I use the one-quarter-ahead change in industrial production. Similarly, the correlation between the change in corporate profits and the contemporaneous change in gross domestic private investment is 57 percent, but the correlation goes up to 68 percent if I use the one-quarter-ahead change in investment. More formally, a Granger causality test indicates that the quarterly change in profits leads the quarterly change in production by one quarter, but the change in profits is independent of the change in production. A similar relationship applies to the quarterly change in profits and investment.6Thus, firms seem to adjust their production and investment after seeing a drop in their profits.”
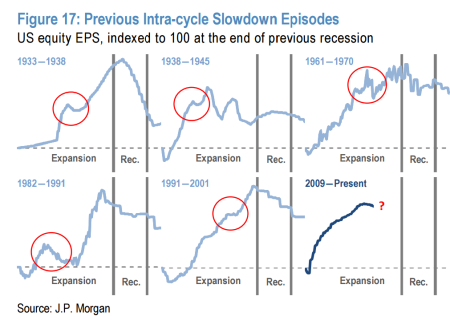
According to Dubravko Lakos-Bujas at JP Morgan, since 1900 there have been 27 instances of two straight quarters of corporate earnings decline, similar to what we have now.  Lakos-Bujas goes on: “Declining corporate profits as measured by US equity EPS have been closely followed by, or coincided with, a recession 81% of the time since 1900.”
corporate-earning-and-recessions
The economists at Deutsche Bank have also reached similar conclusions. They cite four indicators that popped up before the recessions in 1990, 2001, and 2008.  And they are showing red now.  First, there’s already arecession for US profits. They’ve been sliding since they peaked in the second quarter of 2014.  Second, the Fed’s Labor Market Conditions Index, a tracker of multiple indicators, turned negative in August. A subzero reading was followed by a recession five times in the last 40 years. Third, capital-expenditure growth has turned negative, down 2% over the past year.  And fourth, corporate default rates are rising.
There was only one year (1986) in the last 60 years when US corporate margins declined without this leading to a recession. It was also the only period in 40 years when a recession did not happen even though capital-expenditure growth declined.  So usually, where profits go, investment follows.  And the very latest US figures show just that.
us-profits-and-investment
As the IMF and the World Bank meetings take place, the global economy remains in a weak state.  The IMF economists are calling for global coordinated action to “counteract renewed slowdowns”  In a new paper, they claim that the right policies can “debunk widespread concerns that little can be done by policymakers facing a vicious cycle of (too) low growth, (too) low inflation, near-zero interest rates, and high debt levels.”They call for fiscal action (government spending and investment); and ‘structural reforms’ of labour markets and stronger banks and financial systems.
Apart from the question of whether any of these policies would work, there is no sign that the governments of the major economies are prepared to coordinate globally any policy action.  Government investment to compensate for weak business investment is still being cut in most countries to try and ‘balance the budget’ and keep government debt down.  Structural reforms (namely privatisation and reduction in labour rights) are facing serious opposition from labour.  And there are now new signs that banks are back in trouble (Deutsche Bank in Germany; Italian banks etc).
Real GDP per capita growth is slowing in both the advanced capitalist economies and the so-called emerging ones, while the big beast in global expansion, China is also slowing.  Now if the US economy should falter from its already snail-like pace, all bets are off for avoiding a new global slump.  The indicators are starting to turn red.  So, as McKinsey puts it, global turbulence lies ahead.

Alejandro Nadal La zombificación del sector bancario europeo

Hoy las hojas de balance de los bancos en Europa están en malas condiciones. La cartera vencida que aqueja al sector bancario alcanza niveles muy altos en muchas regiones de Europa. Otro componente es un monumental revoltijo de derivados cuyo precio ni siquiera se puede determinar. Y la rentabilidad en el sector sigue muy castigada y amenaza los bajos niveles de capitalización. La situación es crítica.
El sector bancario en algunos países europeos está saturado y muchos bancos ni siquiera operan con un modelo de negocios eficiente. Por eso ni siquiera han podido pasar de manera decorosa las pruebas de estrés (que no son muy estrictas). Lo más grave es el volumen de la cartera vencida, resultado en buena medida de la irresponsabilidad de los bancos y de la incapacidad de pago de los deudores que siguen agobiados por la crisis macroeconómica, la austeridad y el desempleo.
Los bancos afectados se encuentran distribuidos en toda la Unión Europea. Desde el Commerzbank alemán y el holandés ING, hasta el emblemático Deutsche Bank, grandes, medianos y pequeños, son legión los bancos europeos que se encuentran en dificultades por muchas razones.
En el caso de Deusche Bank destaca la multa de 14 mil millones de dólares que le impuso el Departamento de Justicia estadunidense por su papel en la venta de títulos respaldados por hipotecas de mala calidad antes del estallido de la crisis. La multa provocó una caída de 42 por ciento del valor de las acciones de Deutsche Bank. Y como sus hojas de balance incluyen una montaña de derivados cuyo precio es un enigma, carece de buenos incentivos para atraer inversionistas.
Quizás la situación más grave se encuentra en Italia, donde la cartera vencida alcanza el 17 por ciento del crédito total (su valor real se reduce hasta 22 por ciento del valor nominal). Hasta el banco más viejo de Europa, la Banca Monte dei Paschi di Siena (fundada en 1472) se encuentra en una muy difícil situación con más de 46 mil millones de euros de préstamos malos.
Las dificultades de los bancos italianos son bien conocidas. El monto de créditos con problemas es de 360 mil millones de euros y sigue creciendo. Muchos bancos han descontado parte de la cartera vencida hasta en 44 por ciento, pero muchos analistas de mercado consideran que el valor real se acerca más a 25 por ciento (lo que reduce esos créditos al rango de cartera incobrable).
Para el caso de muchos pequeños bancos italianos, los accionistas son pequeños ahorradores que verán sus ahorros evaporarse si el gobierno no acude al rescate. Por eso Roma está buscando la manera de darle la vuelta a las estrictas reglas impuestas por la Comisión Europea en Bruselas que impiden el empleo de recursos públicos para recapitalizar un banco en problemas. Hoy hasta se habla de un enfrentamiento inminente entre Roma y Bruselas.
Desde 2007 la Unión Europea (UE) ha inyectado cantidades astronómicas para apuntalar a los bancos. Esa es una de las razones por la que la crisis financiera se transformó tan rápidamente en una crisis fiscal y después en una crisis de deuda soberana. En total, el apoyo al sector bancario en la UE ya se ha comido la friolera de 2 billones (castellanos) de euros entre ayudas para capitalización, créditos suaves y garantías. Todo esto no sólo no ha podido servir para reactivar la economía, sino que ni siquiera ha sido suficiente para estabilizar y sacar de peligro a los bancos europeos. Hoy por hoy la tan celebrada (en su momento) Unión Bancaria Europea no ha rendido frutos, ha propiciado la inacción y se ha convertido en una fuente de inestabilidad.
Una parte del problema es que el sector bancario en varios países de Europa (especialmente Alemania) se encuentra saturado de prestamistas, lo que dificulta el acceso a economías de escala y hace que la rentabilidad se pulverice. Pero la consolidación excesiva lleva al gigantismo y al riesgo sistémico cuando hay amenaza de quiebra.
La respuesta de política macroeconómica a la crisis en Europa agravó la situación de los bancos. Primero la austeridad fiscal intensificó la recesión, con sus secuelas en materia de desempleo. Las repercusiones sobre la cartera vencida de los bancos no se hicieron esperar. Después la postura de política monetaria con tasas de interés cercanas a cero e incluso en nivel negativo castigó todavía más la ya maltrecha rentabilidad de los bancos. Claro, el Banco central europeo (BCE) niega este daño colateral cada vez que sale a relucir el tema. Pero el FMI considera que los bancos europeos no podrán generar suficiente rentabilidad aún en el caso de que la economía europea fuera el escenario de un crecimiento robusto, prospecto que no se ve nada probable para los próximos años.
Las lecciones de la crisis de los bancos en Europa son claras. La ayuda con recursos públicos puede mantener como “zombies” a los bancos con problemas para proteger a los banqueros ricos. Pero eso no ayuda a nadie en la economía. La conclusión es inmediata. Esta actividad tan rentable y pro-cíclica no puede estar en manos privadas.
Economista. Es miembro del Consejo Editorial de Sin Permiso.

Michael Hudson "La Gran Recesión en realidad no ha terminado". Entrevista

El FMI predice la vulnerabilidad de los bancos en los Estados Unidos y la Unión Europea al tiempo que permite el apalancamiento de la deuda insostenible, dice el economista Michael Hudson. Le entrevistó Kim Brown
KIM BROWN: Con lo peor de la gran recesión supuestamente superado, los analistas económicos siguen viendo signos de que no estamos todavía completamente fuera de peligro. Un nuevo informe publicado el miércoles por el Fondo Monetario Internacional muestra que algunos bancos de Estados Unidos y Europa quizás no sean lo suficientemente fuertes para sobrevivir a otro revés, incluso con ayuda estatal.
Se une a nosotros desde Nueva York Michael Hudson. Michael es Profesor e Investigador de Economía de la Universidad de Missouri, Kansas City. Su último libro es Matar al Anfitrión: Cómo los parásitos financieros y la servidumbre de la deuda destruye la economía global ( Killing the Host: How Financial Parasites and Debt Bondage Destroy the Global Economy). Michael, gracias de nuevo por estar con nosotros.
MICHAEL HUDSON: Me alegró de estar contigo. Pero el peligro no ha pasado.
BROWN: Está bien, entremos en ello. El informe del FMI sobre la estabilidad financiera dice que a pesar de que los bancos sean más fuertes ahora que antes de la crisis económica de 2007-2008, aproximadamente el veinticinco por ciento de los bancos de Estados Unidos y alrededor de un tercio de los bancos europeos son demasiado débiles, incluso para beneficiarse de un aumento potencial de las tasas de interés y de cualquier ayuda para la recuperación, si la economía mundial tomara un giro hacia abajo. Pero antes de entrar en cuestiones específicas acerca de la salud de los bancos, Michael, ¿actualmente  estamos todavía en una recesión o estamos firmemente en una recuperación?
HUDSON: No estamos en una recuperación y no estamos realmente en una recesión tradicional. La gente piensa en un ciclo económico, que es un auge seguido de una recesión y luego los estabilizadores automáticos reactivan la economía. Pero esta vez no la podemos reactivar. La razón es que cada recuperación desde 1945 se ha iniciado con un nivel de deuda cada vez mayor. La deuda es tan alta ahora, que desde 2008 hemos estado en lo que yo llamo la deflación de la deuda. La gente tiene que pagar tanto dinero a los bancos que no tienen suficiente dinero para comprar los bienes y servicios que producen. Así que no hay demasiada inversión nueva, no hay nuevos puestos de trabajo (excepto los empleos de « servicios » de salario mínimo) los mercados se están reduciendo y la gente no puede pagar sus deudas. Así que muchas empresas no pueden pagar a sus bancos.
El producto de los bancos es la deuda. Tratan de decir a los clientes que "las deudas son buenas para usted", pero los clientes no pueden permitirse más deuda, así que no hay forma de que los bancos puedan continuar con su plan de negocios corriente. De hecho, no hay manera de que los bancos puedan cobrar todo lo que se les debe. Eso es lo que el FMI no  sigue a través de su análisis diciendo: "Mira, los bancos están en la ruina porque el sistema financiero está en quiebra; y el sistema financiero está en quiebra porque la idea de intentar enriquecerse mediante el endeudamiento no funciona ".
Era un modelo falso. Así que, en realidad, estamos al final de un ciclo largo que se inició en 1945 alimentando a la economía con la deuda. No podremos salirnos de ello hasta que eliminemos las deudas. Pero eso es impensable para el FMI. No puede decir eso, porque se supone que representa  los intereses de los bancos. Así pues, todo lo que el FMI puede hacer es retorcerse las manos por el hecho de que los bancos no van a ganar dinero, incluso si hay una recuperación.
Pero en realidad no hay una recuperación y no hay indicios de ella en el horizonte, porqué la gente tiene que pagar a los bancos. Es un círculo vicioso –o mas bien, una espiral descendente. Básicamente, los economistas del FMI se limitan a alzar los brazos admitiendo que no saben qué hacer, dados los límites de su visión restringida.
BROWN: Bueno, Michael, ayúdanos a entender por qué el crecimiento ha sido tan débil durante estos últimos ocho o seis años más o menos.
HUDSON: Si se toma el presupuesto medio familiar - lo he dicho muchas veces en tu programa - podemos ir a los números. Si tienes que pagar del cuarenta al cuarenta y tres por ciento de tus ingresos para la vivienda ; además, el quince por ciento de tu sueldo es retenido por la Seguridad Social ; tienes que pagar la atención médica ; tienes que pagar a los bancos tu deuda de la tarjeta de crédito ; préstamos estudiantiles. Después de esto te queda sólo un veinticinco o un treintaicinco por ciento, tal vez una tercera parte de tu salario para comprar bienes y servicios. Eso es todo.
El problema es que la manera de conseguir un trabajo es con una empresa que vende bienes y servicios. Las empresas no contratan porque los consumidores no tienen suficiente dinero para comprar los bienes y servicios.
Estamos en una deuda-deflación crónica. No hay manera de recuperarse a menos que se perdonen las deudas. Eso es básicamente lo que el FMI está dando a entender (de forma explicita en el caso de Grecia), pero no lo dice claramente porque eso no se puede decir, porque no se considera correcto.
BROWN: Michael, el titular de MarketWatch sobre este informe del FMI dice: “Olvidaros del ‘demasiado grande’ para caer. La gran preocupación son unos bancos demasiado débiles para sobrevivir”.  Si los grandes bancos casi tumbaron el sistema financiero mundial ¿por qué unos bancos más débiles serian mejor para los consumidores?
HUDSON: Se trata de bancos especializados que hacen lo que los bancos solían hacer (antes de que el presidente Clinton suprimiera la ley Glass-Steagall en 1999). Los bancos pequeños que prestan a los consumidores están bien. La mayoría de los bancos - con el Deutsche Bank en la cumbre del espectro aquí - han decidido que no pueden continuar haciendo préstamos dinerarios, así que van al segundo plan de negocio: prestan dinero a los capitalistas de casino. Es decir, a gente que quiere jugar con derivados.
Un derivado es una apuesta sobre si una acción o un bono o un activo inmobiliario va a subir o a bajar. Hay un ganador y un perdedor. Es como una apuesta hípica. Ocurre que el mayor banco que ha prestado para este juego - no para la producción real, no para la inversión, únicamente para especular- ha sido el Deutsche Bank. Los prestatarios tomaron prestado del Deutsche Bank para jugar.
¿Cuál es la mejor apuesta del mundo en este momento? Es apostar a que las acciones del  Deutsche Bank van a bajar. Los vendedores al descubierto han tomado prestado de sus bancos para apostar a que las acciones del Deutsche Bank van a bajar. Ahora se retuercen las manos diciendo: "¡Oh! los especuladores nos están matando". Pero es el Deutsche Bank y los demás bancos quienes están proporcionando el dinero a los especuladores para apostar con crédito.
BROWN: Michael, el informe del FMI dice que si, en la zona euro, los gobiernos pudieran ayudar a los bancos a deshacerse de sus préstamos malos, ello tendría un efecto positivo sobre el capital bancario. ¿Cuál sería el efecto sobre los consumidores de la economía de la UE, en general, si los bancos pudieran simplemente deshacerse de estos malos préstamos?
HUDSON: En realidad son simples matemáticas. Hay que abolir los planes de pensiones. Hay  que suprimir el gasto social. Hay que subir los impuestos. Hay que hacer que por lo menos el cincuenta por ciento de la población europea emigre, ya sea a Rusia o a China. Debería haber hambre masiva. Muy simple. Ese es el precio que la zona euro piensa que vale la pena pagar. Es el precio que pensó que valía la pena que Grecia pagara. Para salvar a los bancos, toda la zona euro debería volverse como Grecia.
Hay que hacer que los gobiernos vendan la totalidad de sus propiedades públicas; vendan sus ferrocarriles, vendan su territorio público. En esencia hay que introducir el neo-feudalismo. Hay que retrasar el reloj de la historia miles de años atrás y reducir la población europea a la esclavitud de la deuda. Es una solución tan fácil como la que la Eurozona ha impuesto a Grecia. Y los líderes y los bancos urgen a los economistas responsables a que promuevan esta solución para la población en general.
BROWN: Hablemos de la otra pequeña parte de información dada a conocer por el FMI sobre la deuda. La deuda global ha llegado actualmente a cerca de ciento cincuenta y dos billones de dólares. Esto incluye la deuda pública, la deuda familiar, la deuda de las empresas no financieras. ¿Qué significa todo esto para la deuda del sistema financiero global y para la gente común, Michael?
HUDSON: Significa que la única manera en que la gente puede pagar la deuda es reduciendo drásticamente su nivel de vida. Esto significa que acepten convertir sus planes de pensiones de prestación definida (usted sabe lo que va a recibir) en "planes de aportación definida", en los que Ud. pone el dinero, pero no se sabe lo que tendrá al final.
Para salvar a los bancos de las pérdidas que acabarían con su valor neto hay que deshacerse de la Seguridad Social. Esto significa en esencia que hay que abolir el gobierno y dar su gestión al sistema bancario para que lo ejerza, con la idea de que el papel de los gobiernos es extraer ingresos de la economía para pagar a los tenedores de bonos y a los bancos.
Cuando se dice “pagar a los bancos” lo que realmente se quiere decir es pagar a los tenedores de acciones bancarias. Estos son, básicamente, el Uno por Ciento. Lo que se ve directamente en el informe del FMI, en este crecimiento de la deuda, es que el Uno por Ciento de la población posee unas tres cuartas partes de toda esta deuda. Esto significa que hay que elegir: o bien salvas la economía, o bien salvas al Uno por Ciento de la pérdida de un solo centavo.
Todos los gobiernos, desde la administración de Obama hasta Angela Merkel, la zona euro y el FMI se comprometieron a salvar a los bancos, no a la economía. Ningún precio es demasiado alto para intentar que el sistema financiero continúe funcionando algo más de tiempo. Pero finalmente no se puede salvarlo debido a que es una cuestión de matemáticas. Las deudas crecen y crecen. Y cuanto más crecen más se contrae la economía. Al reducir la economía, se reduce la capacidad de pagar las deudas, por lo que es una ilusión creer que el sistema puede ser salvado. La cuestión es ¿durante cuánto tiempo la gente va a estar dispuesta a vivir en esta ilusión?
BROWN: Esa era mi siguiente pregunta. No sólo cuanto tiempo la gente va a estar dispuesta a vivir en esta ilusión sino ¿cuánto tiempo podrá sostenerse aun esta ilusión antes de que veamos otro colapso de las economías en todo el mundo? ¿Es algo inminente, algo que simplemente deberíamos estar esperando que ocurra, para lo cual deberíamos prepararnos?
HUDSON: Todavía estamos en el colapso que comenzó después de 2008. No hay un nuevo colapso, no ha habido una recuperación. Los salarios del noventa y nueve por ciento han disminuido de manera constante desde el año 2008. Han disminuido especialmente para el veinticinco por ciento inferior de la población. Esto significa que han bajado especialmente para los negros y los hispanos y demás trabajadores de cuello azul. Su valor neto de hecho ha pasado a ser negativo y no tienen  suficiente dinero para salir adelante.
De hecho, una de las grandes empresas de consultoría acaba de hacer un estudio de la “generación del milenio”. Ernst and Young hizo un estudio y resultó que el setenta y ocho por ciento de estos jóvenes están preocupados por no tener suficientes oportunidades de encontrar un trabajo bien pagado para poder devolver los préstamos estudiantiles. Un setenta y cuatro por ciento no puede pagar los servicios sanitarios si enferman. Un setenta y nueve por ciento no tiene suficiente dinero para vivir cuando se retiren. Así que, tenemos ya a  toda una generación, no sólo aquí sino también en Europa, que no consigue obtener empleos bien remunerados. La única manera de que puedan vivir tal como se les prometió es tener padres lo suficientemente ricos para procurarles un fondo fiduciario.
BROWN: Hemos estado hablando con Michael Hudson. Michael es un Profesor e Investigador de Economía de la Universidad de Missouri, Kansas City. Su último libro es Matar al Anfitrión: Cómo los parásitos financieros y la servidumbre por la deuda destruye la economía global. Michael, dijiste que tenías otro libro a punto de salir ¿es cierto ?
HUDSON: Sí, a finales de este mes. Tendrá por título J is for Junk Economics. Es una revisión de por qué los economistas prometen que de alguna manera vamos a recuperarnos. Por qué esto es básicamente basura, y por qué hoy día, para ser economista debes participar en este cuento que de alguna manera podemos recuperarnos y seguir enriqueciendo a los bancos. Es un cuento. J is for Junk Economics  trata de por qué no va a funcionar.
es profesor de investigación de la facultad de económicas de la Universidad de Missouri, Kansas City e investigador asociado del Instituto de Economía Levy. Su último libro es Killing the Host: How Financial Parasites and Debt Destroy the Global Economy. (“Matar al huésped: o cómo los parásitos financieros y la deuda destruyen la economía mundial”) que está publicado en formato digital por CounterPunch Books y en papel por Islet.

Atilio Borón El plebiscito en Colombia: una oportunidad perdida


(Atilio A. Boron) El resultado del plebiscito colombiano reveló la profundidad de la polarización que, desde el fondo de su historia, caracteriza a la sociedad colombiana. También, la grave crisis de su arcaico sistema político incapaz de suscitar la participación ciudadana que ante un plebiscito fundacional -¡nada menos que para poner fin a una guerra de más de medio siglo!- que apenas si logró que una de cada tres personas habilitadas para votar acudiera a las urnas, una tasa de participación inferior a la ya de por si habitualmente baja que caracteriza a la política colombiana. La del día de ayer fue la mayor abstención en los últimos veintidós años y su resultado fue tan ajustado que hizo que la victoria del NO, como hubiera ocurrido ante un eventual triunfo del SI, sea más un dato estadístico que un rotundo hecho político. Los partidarios del SI habían dicho que lo que se necesitaba para consolidar la paz era una amplia victoria, que no bastaba simplemente con superar en votos a los partidarios del NO. Lo mismo cabe decir de sus oponentes. Pero nadie logró ese objetivo, porque la diferencia de un 0.5 % a favor del NO podría sociológicamente ser considerada como un error estadístico y que un nuevo recuento de votos podría eventualmente llegar a revertir.


Es prematuro brindar una explicación acabada de lo ocurrido. Habría que contar con información más pormenorizada que por el momento no está disponible. Pero no deja de ser sorprendente que el anhelo de la paz, que era algo que cualquiera que haya visitado Colombia podía percibir a flor de piel en la gran mayoría de su población, no se haya traducido en votos para ratificar esa voluntad pacifista y refundacional de un país sumido en un interminable baño de sangre. En lugar de ello la ciudadanía reaccionó con irresponsable indiferencia ante la convocatoria para respaldar los acuerdos trabajosamente conseguidos en La Habana. ¿Por qué? Algunas hipótesis deberían apuntar, en primer lugar, a la baja credibilidad que tienen en Colombia las instituciones políticas, corroídas desde largo tiempo por la tradición oligárquica, la penetración del narcotráfico y el papel del paramilitarismo. Este déficit de credibilidad se expresa en una retracción del electorado, tanto más importante cuanto más alejadas se encontraran de las zonas calientes del conflicto armado las regiones en las cuales el NO triunfó con holgura. En cambio, aquellos departamentos que fueron teatro de operaciones de los enfrentamientos se manifestaron mayoritariamente a favor del SI. Para decirlo en otros términos: allí donde los horrores de la guerra eran experimentados sin mediaciones y en carne propia –principalmente las regiones agrarias y campesinas- la opción por el SI triunfó de manera aplastante. Tal es el caso del Cauca, con el 68 % votando por el SI; el Chocó, con 80 % por el SI; Putumayo, 66 % por el SI; Vaupes, 78 % por el SI. En cambio, en los distritos urbanos en donde la guerra era apenas una noticia que divulgaban los medios, satanizando de manera implacable a la insurgencia, quienes acudieron a las urnas lo hicieron para manifestar su rechazo a los acuerdos de paz.

Lo anterior remite a una segunda consideración: la debilidad del esfuerzo educativo hecho por el gobierno colombiano para explicar los acuerdos y sus positivas consecuencias para el futuro del país. Esta falencia había sido señalada por diversos observadores y protagonistas de la vida política de ese país, pero su llamado de atención al presidente Juan M. Santos fue desoído. El confiado optimismo que primaba en los círculos gubernamentales (y también en algunos sectores cercanos a las FARC-EP) unido a la imprudente confianza puesta en los pronósticos de las encuestas -que, una vez más, fracasaron escandalosamente- hizo que se subestimara la gravitación de los enemigos de la paz y la eficacia de la campaña basada en el visceral rechazo a los acuerdos promovida por el uribismo. El papel desempeñado por la derecha vinculada al paramilitarismo y los medios de comunicación, mismos que reprodujeron sin cesar las acusaciones de “traición” dirigidas al presidente Santos, galvanizaron un núcleo duro opuesto a la ratificación de los acuerdos que pese a ser minoritario en el conjunto de la población logró prevalecer porque sus adherentes acudieron masivamente a las urnas, mientras que sólo una parte de los que sí la querían se atrevieron a desafiar las inclemencias del tiempo y fueron a votar. Persuasiva resultó ser pues la “campaña de terror” orquestada por la derecha, que en sus ominosas caricaturas presentaba al comandante Timoshenko ya investido con la banda presidencial y presto a imponer la dictadura de los “terroristas” sobre una población indefensa y sumida en la ignorancia, misma que encontró en el voto por el NO el antídoto necesario para conjurar tan pavorosa amenaza.


La satanización de Timoleón Jiménez, Comandante Timoshenko


En suma: es imposible abstraerse de la sensación de frustración que provoca este resultado. Como se dijo una y mil veces, la paz en Colombia es la paz en América Latina. Tremenda responsabilidad le cabe a las FARC-EP ante este deplorable resultado electoral. La sensatez demostrada por la guerrilla en las arduas negociaciones de La Habana deberá ahora pasar por una nueva prueba de fuego. Y es de esperar que la tentación de retomar la lucha armada ante el desaire electoral sea neutralizada por una actitud reflexiva y responsable que, desgraciadamente, no tuvo la ciudadanía colombiana. Las declaraciones del comandante Timoshenko ratificando que ahora las armas de la insurgencia son las palabras permiten albergar una semilla de esperanza. Lo mismo las manifestaciones de la dirigencia del ELN y la alocución del presidente Santos poco después de conocidos los resultados del plebiscito. Ojalá que así sea y que esta guerra de más de medio siglo, que a lo largo de estos años tuvo un costo equivalente a casi la mitad del PBI actual de Colombia; que despojó de sus tierras y desplazó de sus hogares a casi siete millones de campesinos; que produjo 265.000 muertes oficialmente registradas; que victimizó por la vía indirecta a dos millones y medio de menores de edad; que esa pesadilla, en suma, que ha enlutado a la entrañable Colombia pueda hundirse definitivamente en el pasado para abrir esas grandes alamedas evocadas por el heroico presidente Salvador Allende por donde habrán de pasar los hombres y las mujeres de Colombia para construir una sociedad mejor. Ayer se perdió una inmejorable oportunidad para avanzar por el camino de la paz. Habrá otras, sin duda alguna.